
실적 기사에서 영업이익이 반 토막 났다는 줄만 보고 창을 닫은 적 있으시죠? 원익IPS의 2026년 2분기 영업이익은 전년 동기보다 49.6% 줄었습니다. 그런데 같은 반기보고서에 적힌 수주잔고는 2025년 말의 2.1배, 계약부채는 2.9배가 됐어요.
셋 다 사실입니다. 장비를 만드는 회사에서는 이렇게 어긋나 보이는 숫자가 함께 나옵니다. 그래서 원익IPS 실적은 분기 매출 한 줄로 읽으면 절반을 놓쳐요. 수주잔고와 계약부채를 나란히 놓고 봐야 합니다.
셋이 동시에 사실인 이유는 매출을 장부에 적는 시점에서 나옵니다. 분기 매출보다 먼저 볼 것이 다섯 가지 있는데, 첫 번째가 바로 이 시점이에요. 2026년 반기보고서 주석에는 매출을 인식한 시기가 두 갈래로 적혀 있고, 한쪽에 98.2%가 몰려 있습니다.
하나, 매출의 98.2%는 장비를 넘긴 날 한꺼번에 잡힌다
장비 회사의 매출은 건설사와 다르게 쌓입니다. 건설사는 공사가 얼마나 진행됐는지를 따져 매출을 조금씩 나눠 적어요. 원익IPS는 그렇지 않습니다.
2026년 반기보고서 주석의 수익인식시기를 보면 ‘한 시점에 이전’이 3744억 9000만 원입니다. 상반기 매출 3813억 7000만 원의 98.2%예요. ‘기간에 걸쳐 이전’은 나머지 1.8%뿐입니다.
‘한 시점에 이전’은 장비를 고객에게 넘기고 고객이 인수를 마친 그 시점을 말합니다. 그러니 계약서에 도장을 찍어도, 지금 공장에서 만들고 있어도 매출은 0원이에요. 넘기는 순간 한 대 값이 통째로 찍힙니다.
여기서 분기 매출의 성질이 정해집니다. 인도가 한 분기 밀리면 그 분기 매출은 비고 다음 분기가 부풀어요. 2026년 2분기 매출이 전년 동기보다 10.6% 줄어든 것도 이 구조 안에서 봐야 합니다.
그러면 아직 넘기지 않은 물량은 얼마나 쌓여 있을까요?
둘, 수주잔고 6345억과 계약부채 3210억은 무엇이 다를까?
수주잔고는 계산으로 나옵니다. 반기보고서 수주상황에 적힌 수주총액 1조 1973억 9000만 원에서 이미 넘긴 기납품액 5628억 원을 빼면 6345억 9000만 원이에요. 다음 보고서에서도 이 두 숫자만 찾아 빼면 그때의 잔고가 나옵니다.
이 6345억 9000만 원이 2025년 말에는 2982억 3000만 원이었습니다. 반년 만에 112.8% 늘어 2.1배가 됐어요.
계약부채는 그중에서도 돈이 이미 들어온 부분입니다. 장비를 넘기기 전에 받아 둔 선급금이라 회계에서는 부채로 적히지만, 갚을 돈이 아니라 장비를 넘겨야 할 의무예요. 2025년 말 1090억 6000만 원에서 3210억 6000만 원으로 2120억 원 늘었습니다.

둘의 차이는 확실성입니다. 수주잔고는 계약을 맺은 물량 전체고, 계약부채는 그중 대금 일부가 이미 통장에 들어온 물량이에요.
계약부채가 실제로 매출이 되는지는 같은 주석에 적혀 있습니다. 2025년 말 계약부채 1090억 6000만 원 가운데 1089억 4000만 원이 상반기에 매출로 넘어갔어요. 앞서 받아 둔 선급금이 거의 그대로 매출이 된 셈입니다.
다만 지금 쌓인 3210억 6000만 원이 언제 매출이 될지는 보고서에 없습니다. 발주처와 납기, 수량은 영업에 지장이 있다는 이유로 기재가 생략돼 있어요.
이 6345억 9000만 원이 반도체 장비인지 디스플레이 장비인지도 보고서 한 곳만 봐서는 답이 안 나옵니다.
셋, 반도체 88.0%는 사업 설명이 아니라 주석에 적혀 있다
반도체 비중이 88%라는 말, 어디선가 보신 적 있으시죠? 그런데 이 숫자를 보고서 앞쪽 「주요 제품 및 서비스」에서 찾으면 안 나옵니다.
거기에는 동일한 설비와 인력을 활용해 생산하기 때문에 현실적으로 사업부문의 구분이 어려워 단일 사업부문으로 작성한다고 적혀 있어요. 그러고는 제품 81.8%와 상품·용역 18.2%로만 나눕니다. 반도체와 디스플레이를 가르는 줄이 없습니다.
같은 보고서 뒤쪽 주석 6 영업부문에서는 이야기가 달라집니다. 반도체 3356억 1000만 원과 디스플레이 457억 6000만 원으로 나눠 적어 두었어요. 비율로는 88.0%와 12.0%입니다.
한쪽에서는 나눌 수 없다고 하고 다른 쪽에서는 나눠 놓았으니, 어느 자리 숫자인지 밝히지 않으면 같은 회사를 두고 서로 다른 말이 됩니다.
기간을 섞어도 틀립니다. 88.0%는 2026년 상반기 수치예요. 전년 동기는 85.1%였고, 2025년 연간은 77.7%였습니다. 반년 단위로 견주면 반도체 쪽으로 쏠리는 속도가 빠른 편입니다.
부문별 영업이익은 찾아도 없습니다. 회사가 보고부문을 하나로 잡아 두어서 반도체가 얼마를 남겼는지, 디스플레이가 손해를 봤는지는 공시되지 않아요.
그럼 이 반도체 3356억 1000만 원은 누가 사 갔을까요?
넷, 매출의 69.7%가 두 고객사에서 나온다
매출은 국내와 해외로 먼저 나뉩니다. 상반기 3813억 7000만 원 가운데 국내가 2805억 2000만 원, 해외가 1008억 5000만 원이에요. 국내 비중이 73%를 넘습니다.
고객사별로 보면 더 좁아집니다. 가장 큰 A사가 1897억 7000만 원으로 49.8%, 다음 B사가 757억 7000만 원으로 19.9%예요. 두 곳을 합치면 69.7%입니다. 보고서는 이 두 곳을 A사, B사로만 적어 두었습니다.
디스플레이는 성격이 다릅니다. 457억 6000만 원 가운데 중국이 349억 4000만 원으로 76.4%를 차지해요. 디스플레이 부문은 사실상 중국 사업입니다.
2025년 말에 연결에 들어온 종속회사도 중국에 있습니다. 장쑤성에 세운 이 법인은 사업 목적이 반도체 장비 생산·판매·고객지원으로 적혀 있어요. 기존 해외 법인 다섯 곳이 모두 장비 A/S인 것과 다른 대목입니다.
가동률은 낮게 적혀 있습니다. 반도체 장비는 768대를 만들 수 있는 설비에서 150대를 만들어 20%, 디스플레이는 480대 중 41대로 9%예요. 그런데도 설비 신설과 매입 계획은 ‘해당사항 없음’으로 적혀 있습니다.
여기까지가 장비를 팔아 만든 숫자입니다. 다음은 장비와 상관없이 들어온 돈을 볼 차례예요.
다섯, 순이익이 늘어도 영업이익이 제자리인 이유
숫자 두 개를 나란히 놓으면 바로 보입니다. 2026년 상반기 순이익은 1119억 9000만 원으로 전년 동기 229억 4000만 원의 다섯 배에 가까워요. 같은 기간 영업이익은 291억 2000만 원, 전년 동기보다 0.2% 늘었습니다.
차이는 영업 밖에서 왔습니다. 상반기 금융수익이 925억 원인데, 그중 893억 3000만 원이 금융상품 평가이익이에요. 회사가 들고 있는 브이엠(주) 주식을 시가로 다시 매긴 금액입니다.
이건 통장에 들어온 돈이 아닙니다. 주가가 오르면 이익으로, 내리면 손실로 잡히는 장부상 숫자예요. 순이익 1119억 9000만 원에서 893억 3000만 원을 빼면 226억 6000만 원이고, 전년 동기 순이익 229억 4000만 원과 거의 같습니다.
2분기만 떼어 보면 방향이 더 분명해집니다. 매출은 전년 동기보다 10.6% 줄었고, 영업이익은 49.6% 줄었어요.
영업이익이 제자리인 데는 연구개발비도 한몫합니다. 상반기 경상연구개발비가 842억 7000만 원으로 매출의 22.1%예요. 영업이익 291억 2000만 원의 2.9배를 개발에 쓴 셈입니다.
다만 이 다섯 가지를 다 봐도 다음 분기 매출이 늘지 줄지는 알 수 없습니다. 대신 매출이 어느 쪽으로 움직이든 그 뜻은 읽을 수 있어요.
매출이 줄어든 분기와 늘어난 분기, 계약부채를 읽는 법
다음 실적이 나오면 매출 증감부터 눈에 들어옵니다. 그 줄만으로는 방향을 못 정하니, 매출 옆에 수주잔고와 계약부채를 놓고 네 가지 경우로 나눠 보세요.
매출은 줄었는데 수주잔고와 계약부채가 늘었다면 인도가 다음 분기로 밀린 것입니다. 물량이 없어진 게 아니라 아직 넘기지 않은 상태예요. 2026년 2분기가 여기에 해당합니다.
매출은 늘었는데 계약부채가 줄었다면 받아 둔 선급금을 장비로 바꿔 넘긴 분기입니다. 이때는 수주총액이 함께 늘었는지를 보세요. 안 늘었다면 다음 분기에 넘길 물량이 비어 갑니다.
매출도 줄고 수주잔고도 줄었다면 새 계약이 안 들어온 것입니다. 인도 지연으로는 설명되지 않는 경우예요.

순이익만 크게 늘었다면 손익계산서에서 금융수익 줄을 먼저 확인하세요. 영업이익과 순이익이 같은 방향으로 움직이지 않는 분기가 있습니다.
일정도 하나 잡혀 있습니다. 9월 4일 임시주주총회에서 감사위원이 되는 독립이사 선임과 자기주식 보유·처분 계획 승인을 다뤄요. 안건 내용은 주주총회소집공고에서 확인하면 됩니다.
다만 지금까지의 숫자에는 조건이 붙습니다. 모두 2026년 상반기 기준이고, 원익IPS는 2025년 1월부터 2026년 8월까지 단일판매·공급계약이나 신규시설투자 공시를 한 건도 내지 않았습니다. 개별 수주가 공시로 뜨지 않으니 수주잔고는 분기·반기·사업보고서가 나올 때만 확인돼요.
2026년 연간 실적 전망도 매체마다 다릅니다. 매출 1조 2740억 원에 영업이익 1890억 원을 적은 곳이 있고, 1조 3200억 원에 2204억 원을 적은 곳도 있어요. 어느 쪽도 확정된 숫자가 아닙니다.
숫자를 직접 확인하려면 금융감독원 전자공시시스템에서 원익IPS의 정기보고서를 여세요. 공시에 따라 법인명이 ‘(주)원익아이피에스’로 적히니 제출인 이름을 함께 보면 헷갈리지 않습니다.
자주 묻는 질문
Q. 원익홀딩스, 원익QnC와 원익IPS는 같은 회사인가요? A. 이름이 비슷하지만 각각 따로 상장된 회사입니다. 원익홀딩스도 2026년 8월 14일에 반기보고서를 제출해 검색 결과에 나란히 뜨니, 보고서를 열 때 제출인 이름을 먼저 확인하는 편이 안전합니다.
Q. 계약부채가 늘어난 건 빚이 늘어난 건가요? A. 계약부채는 재무상태표에서 부채로 분류되지만 현금으로 갚아야 하는 차입금과 성격이 다릅니다. 고객에게서 미리 받은 대금이라 장비를 넘기면 부채가 줄고 그만큼 매출로 옮겨 갑니다.
Q. 잠정실적 공시와 반기보고서의 숫자가 다르면 어느 쪽을 보나요? A. 잠정실적 공정공시는 확정 전 수치라 이후 보고서에서 조정될 수 있습니다. 원익IPS는 2026년 8월 6일 연결 잠정실적을 공시하고 8월 14일 반기보고서를 냈는데, 주석까지 갖춘 쪽은 반기보고서입니다.
Q. 부문별 영업이익은 앞으로도 공시되지 않나요? A. 회사가 보고부문을 하나로 두는 한 부문별 손익은 나오지 않습니다. 경영진이 내부적으로 부문을 나눠 성과를 관리하기 시작하면 보고부문이 늘어나고, 그때부터 부문별 손익이 주석에 실립니다.
Q. 3분기 수주잔고는 언제 확인할 수 있나요? A. 분기보고서는 분기가 끝난 뒤 45일 안에 제출하게 돼 있어 3분기 숫자는 11월 중순쯤 공개됩니다. 수주상황 항목에서 수주총액과 기납품액을 찾아 빼면 그 시점의 잔고가 나옵니다.
Q. 자기주식 처분 계획이 임시주주총회에서 승인되면 바로 파는 건가요? A. 주주총회 승인은 계획에 대한 것이고 실제 처분은 이사회 결의를 거칩니다. 처분이 결정되면 수량과 방법이 별도로 공시되니 그 공시를 확인하면 됩니다.
더 살펴보기
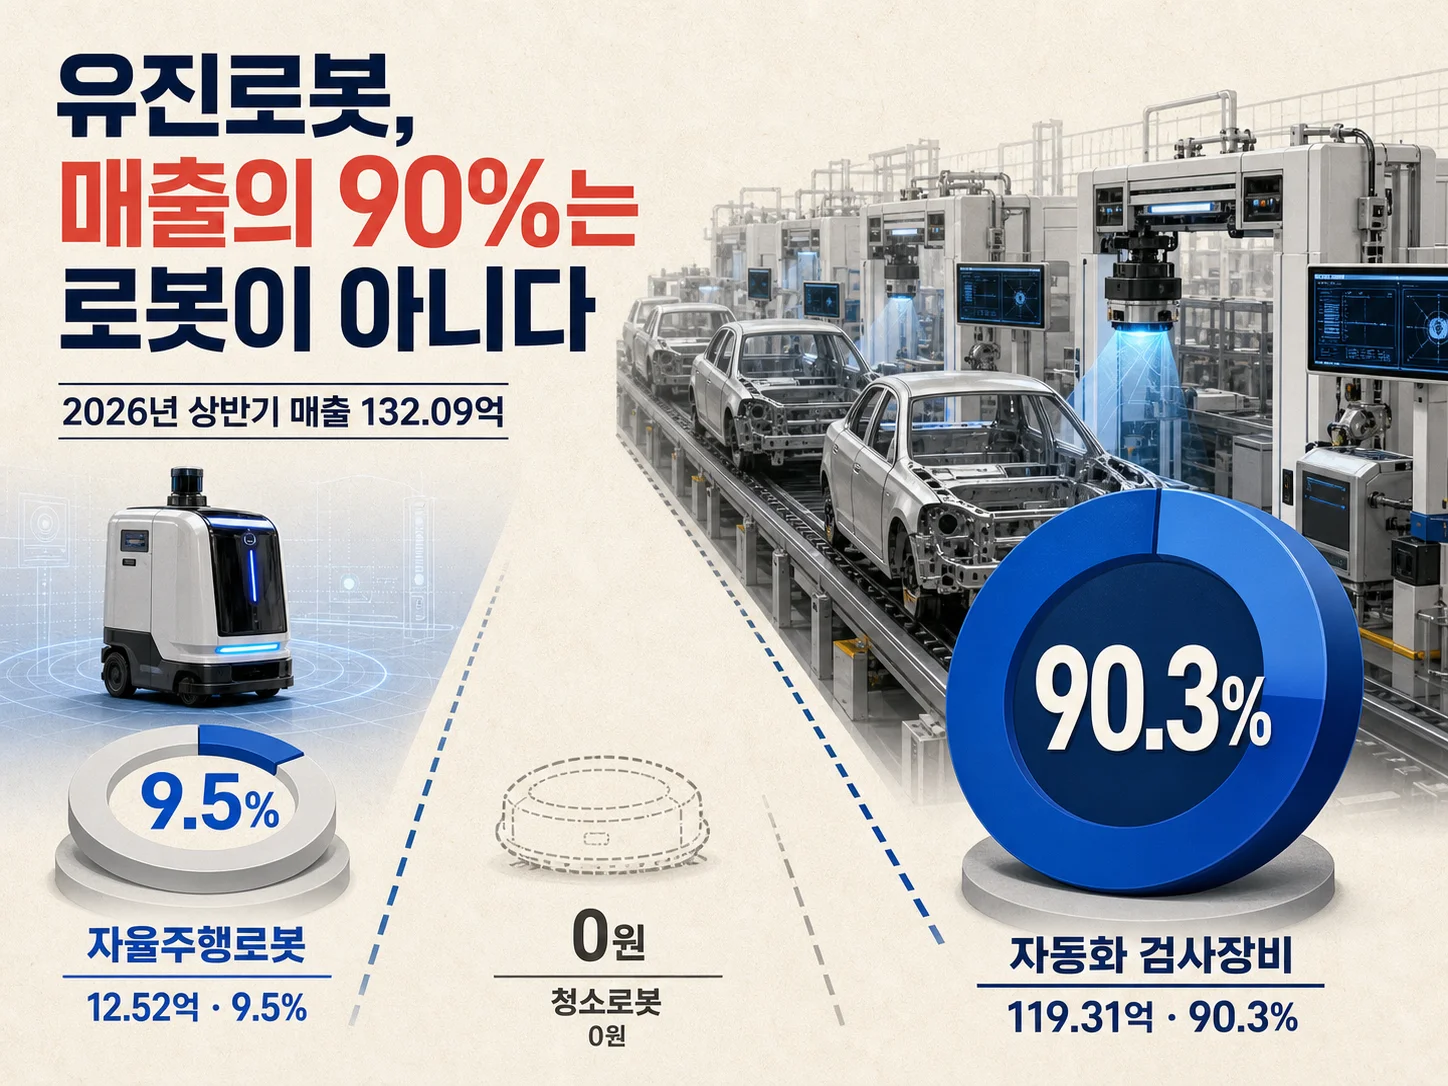 꿀벌저장소로봇주로 묶이는 유진로봇, 매출을 만든 자동화 검사장비 vs 자율주행로봇 | 꿀벌저장소유진로봇 2026년 상반기 매출 132억이 어디서 나왔는지 자동화 검사장비와 자율주행로봇으로 나눠 보고, 반기보고서에서 직접 확인하는 순서까지 정리했습니다.
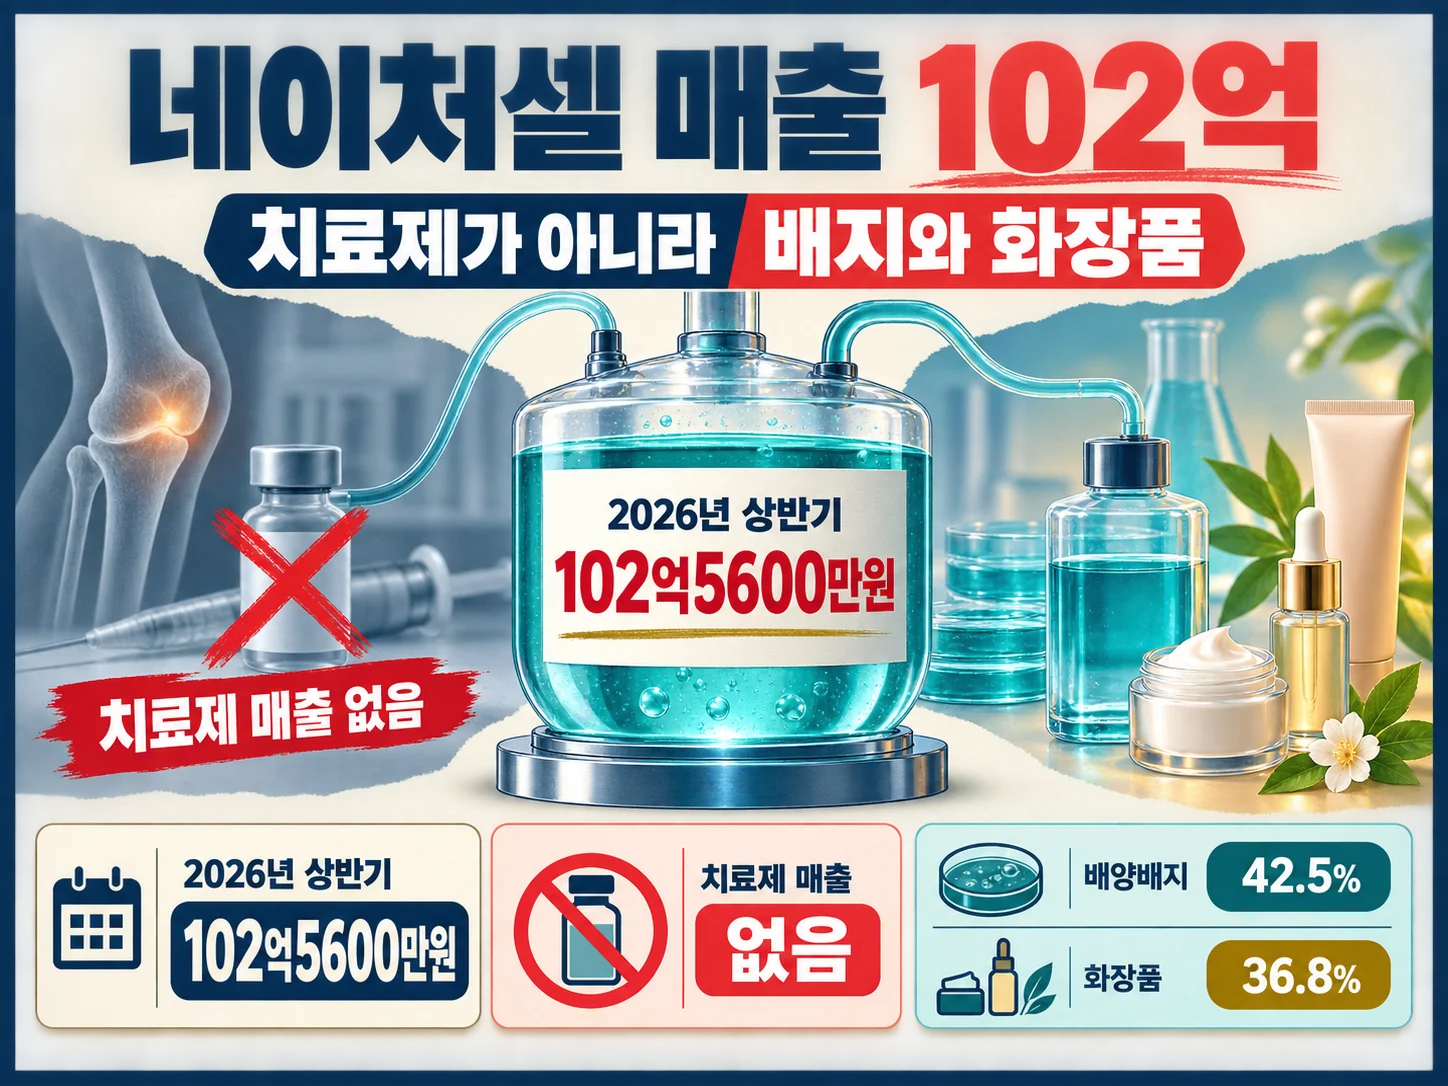 꿀벌저장소"줄기세포 파는 회사 아니었나" 네이처셀이 반년 동안 팔아 온 제품의 정체 | 꿀벌저장소네이처셀 2026년 상반기 매출 102억은 줄기세포 치료제가 아니라 배양배지와 화장품에서 나왔습니다. 품목별 구성과 매출처까지 반기보고서 숫자로 확인하세요.
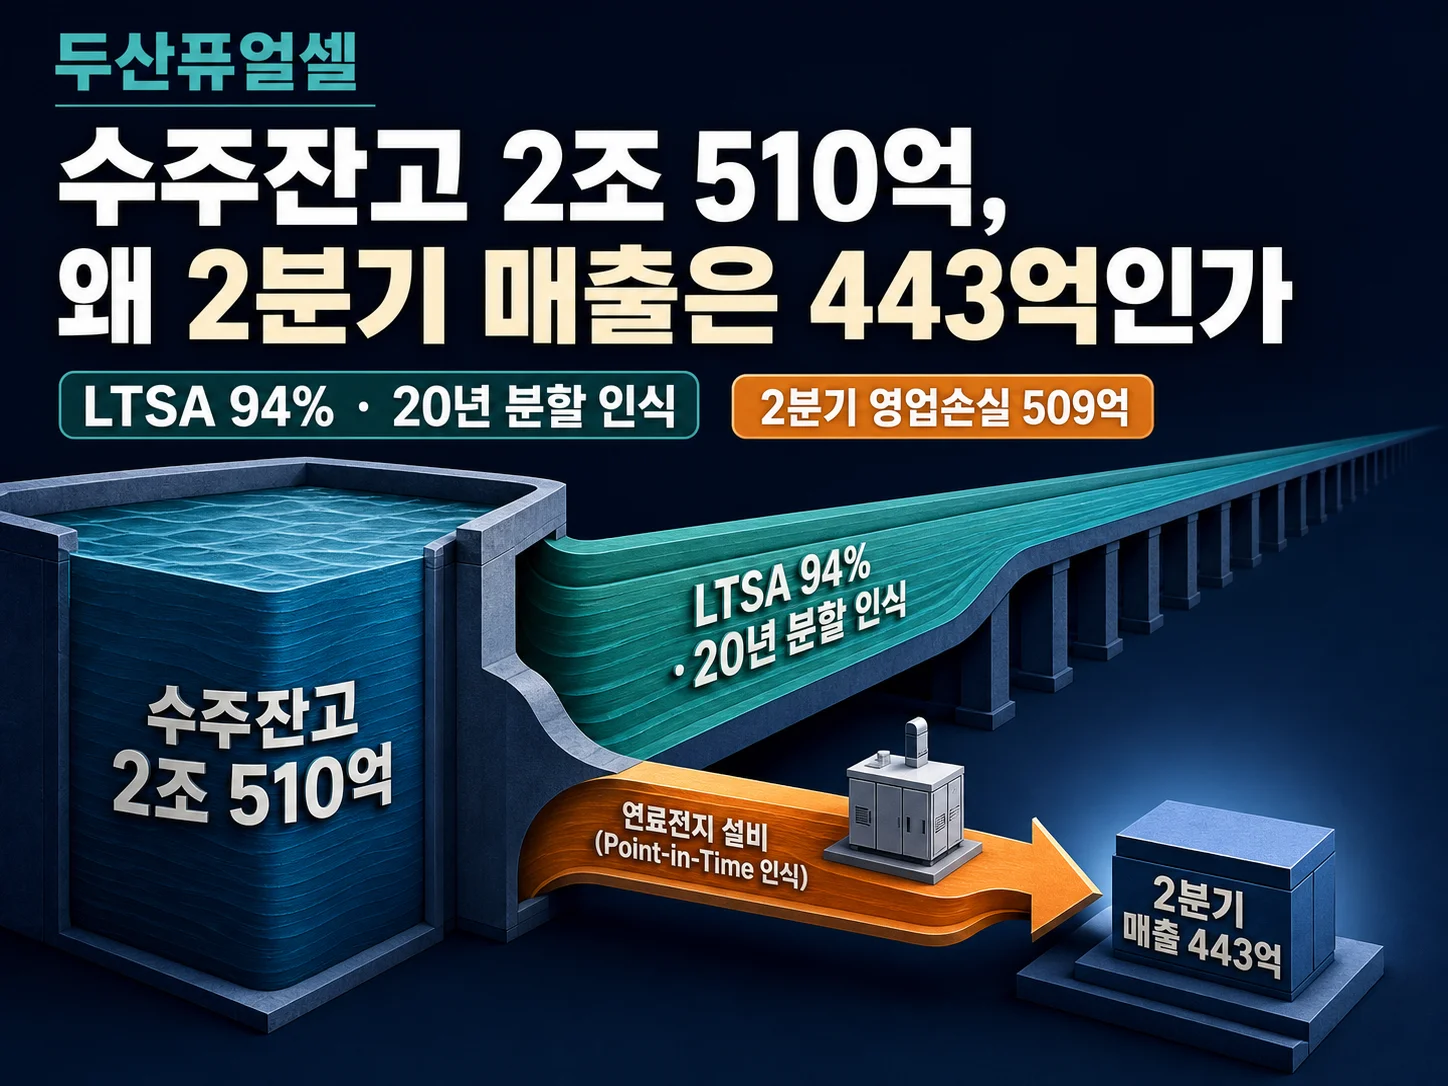 꿀벌저장소수주는 쌓이는데 매출은 줄고… 두산퓨얼셀 수주잔고, 한 해에 매출로 잡히는 몫만 살펴보기 (+ 2분기 실적 | LTSA 뜻 | 신규 수주 | 수소발전 입찰) | 꿀벌저장소두산퓨얼셀 수주잔고 2조 510억에서 다음 분기 매출로 잡힐 몫만 갈라내, 2분기 매출 443억과 영업손실 509억이 왜 같이 나왔는지 확인하세요.


