
현대차와 기아 실적 기사를 나란히 놓고 보다가 숫자가 안 맞는다고 느낀 적 있으시죠? 2026년 2분기에 현대차 매출은 49조 2,153억 원, 기아는 33조 370억 원이었습니다. 16조 원 넘게 벌어지는데 영업이익은 2조 8,509억 원 대 2조 6,285억 원으로 2,224억 원 차이에 그칩니다.
두 회사를 견줄 때 먼저 볼 숫자는 매출이 아니라 매출원가율과 판매관리비율입니다. 이 두 줄만 빼서 더하면 영업이익률 5.8%와 8.0%의 차이가 거의 그대로 설명돼요. 저도 처음엔 매출이 큰 쪽이 이익도 그만큼 클 줄 알았는데, 두 회사는 매출을 세는 범위부터 같지 않습니다.
현대차는 실적을 발표할 때 매출을 자동차와 금융 및 기타로 갈라 적습니다. 2분기에 자동차가 36조 8,324억 원, 금융 및 기타가 12조 3,829억 원이었어요.
매출 차이 16조 중 12조는 차를 판 돈이 아니다
현대차 사업보고서는 회사를 세 부문으로 나눠 적습니다. 자동차와 부품을 만들어 팔고 정비하는 차량부문, 차량 할부금융과 결제대행을 하는 금융부문, 철도차량 제작 같은 사업이 들어가는 기타부문입니다. 분기 실적을 낼 때는 뒤의 둘을 묶어 금융 및 기타 한 줄로 발표합니다.
기아 실적 발표에는 이 구분이 없어요. 매출 33조 370억 원이 한 줄로만 나옵니다.
그래서 자동차끼리만 놓으면 간격이 크게 줄어듭니다. 현대차 36조 8,324억 원 대 기아 33조 370억 원이니 3조 8천억 원 수준이에요. 16조 원이라는 숫자는 두 회사가 세는 범위가 같지 않은 데서 나온 것이지, 차를 그만큼 더 팔아서 생긴 것이 아닙니다.
남은 3조 8천억 원의 성격은 판매대수에서 잡힙니다. 2분기 도매 판매는 현대차 99만 1,885대, 기아 85만 1,639대로 14만 대가량 차이가 났어요. 매출 차이와 판매대수 차이가 같은 방향입니다.

여기까지는 규모 이야기예요. 남기는 비율은 규모와 따로 움직이는데, 그 차이는 손익계산서 두 줄이 만듭니다.
영업이익률 5.8%와 8.0%를 가르는 두 줄 계산법
영업이익률은 매출에서 원가와 판매관리비를 빼고 남는 비율입니다. 그래서 100에서 매출원가율과 판매관리비율을 빼면 영업이익률이 나와요. 두 회사가 분기마다 이 두 비율을 함께 공개하니, 어느 줄에서 벌어졌는지 직접 갈라볼 수 있습니다.
2분기 매출원가율은 현대차 82.2%, 기아 81.7%였습니다. 판매관리비율은 현대차 11.9%, 기아 10.3%였어요. 100에서 빼면 현대차 5.9%, 기아 8.0%가 남습니다. 현대차 발표치 5.8%와 0.1%포인트 어긋나는 것은 각 비율을 소수점 첫째 자리로 반올림했기 때문입니다.
남는 비율의 차이 2.1%포인트를 두 줄로 나누면 원가율이 0.5%포인트, 판매관리비율이 1.6%포인트를 가져갑니다. 원가보다 파는 데 쓰는 돈에서 더 벌어진 셈이에요. 원가율 자체는 두 회사 모두 올랐는데, 전년 동기 대비로 현대차가 1.1%포인트, 기아가 1.7%포인트 상승했습니다.
다만 현대차 판매관리비율은 금융 및 기타 부문까지 합친 연결 전체 숫자입니다. 자동차만 떼어낸 값이 아니니 두 회사의 판매 활동을 1대 1로 견준 비율로 읽으면 안 됩니다. 그래도 회사가 분기마다 같은 기준으로 내주는 숫자라 흐름을 따라가기에는 이만한 것이 없어요.

두 줄 가운데 요즘 원가율을 밀어 올리는 것은 미국 관세입니다.
관세 부담은 연결 매출로 나누면 작아 보인다
2분기에 관세로 나간 돈은 현대차가 약 9천억 원, 기아가 8,150억 원입니다. 1분기에는 현대차 8,600억 원, 기아 7,550억 원이었어요. 금액만 보면 현대차 쪽이 조금 더 많습니다.
무게는 금액이 아니라 매출 대비 비율로 재야 합니다. 현대차 9천억 원을 연결 매출 49조 2,153억 원으로 나누면 1.8% 수준이에요. 기아 8,150억 원을 매출 33조 370억 원으로 나누면 2.5%가 나옵니다.
그런데 현대차 쪽 분모에는 관세와 무관한 금융 및 기타 12조 3,829억 원이 섞여 있어요. 자동차 매출 36조 8,324억 원으로 다시 나누면 2.4%가 됩니다. 같은 금액이 어느 매출을 분모로 쓰느냐에 따라 1.8%가 되기도 하고 2.4%가 되기도 합니다.
기아가 내놓은 숫자가 이 계산을 뒷받침합니다. 기아는 2분기 매출원가율 81.7%가 관세를 빼면 79.2%라고 밝혔어요. 그 차이 2.5%포인트가 앞에서 매출로 나눠 얻은 값과 같습니다.
분모를 맞춰 놓고 보면 두 회사가 짊어진 관세 무게는 비슷한 편입니다. 재무제표로 넘어가면 분모 때문에 생기는 이 착시가 훨씬 크게 나타나요.
부채비율 183% 대 67%를 그대로 비교하면 안 되는 이유
2025년 9월 말 기준으로 현대차 부채비율은 182.76%, 기아는 66.75%였습니다. 같은 시점 기아의 순차입금비율은 마이너스 31.38%로, 빌린 돈보다 들고 있는 현금이 많다는 뜻이에요. 현대차 총차입금은 166조 원대였습니다.
숫자만 보면 한쪽이 훨씬 무거워 보이는데, 여기서 앞의 금융부문이 다시 등장합니다. 할부금융은 고객에게 빌려줄 돈을 회사가 먼저 조달해 와야 굴러갑니다. 그 조달액이 그대로 부채로 잡히니, 금융 자산을 늘릴수록 부채비율도 함께 올라가요.
제조업 회사의 부채비율은 갚을 능력을 재는 잣대로 읽지만, 금융업이 섞인 연결 숫자에는 그 읽기가 통하지 않습니다. 현대차 재무 상태를 볼 때 차량부문과 금융부문을 나눠 놓은 부문별 자료를 함께 펼쳐야 하는 이유입니다.

부문을 나눠 보는 일은 손익계산서 아래쪽에서도 한 번 더 필요합니다.
영업이익 차이 2천억이 순이익에서 5천억으로 벌어지는 자리
2분기 영업이익은 현대차 2조 8,509억 원, 기아 2조 6,285억 원으로 2,224억 원 차이였습니다. 한 줄 아래로 내려가면 현대차 경상이익이 3조 6,457억 원, 기아 세전이익이 3조 681억 원이에요. 순이익은 현대차 2조 8,880억 원, 기아 2조 3,278억 원으로 차이가 5,602억 원까지 벌어집니다.
영업이익과 순이익 사이에 영업외손익이 들어가기 때문입니다. 이자수익과 외환손익이 여기 잡히고, 다른 회사 지분을 들고 있으면 그 회사 이익 중 지분만큼도 여기서 더해져요. 현대차는 기아 지분을, 기아는 현대모비스 지분을 관계기업으로 들고 있습니다.
여기서 헷갈리기 쉬운 지점이 하나 있어요. 현대차가 기아 지분을 3분의 1가량 들고 있어도 기아 매출이 현대차 매출로 합쳐지지는 않습니다. 지분법으로 잡는 회사는 매출이 넘어오지 않고 이익 지분만 영업외손익에 들어옵니다.
영업이익까지만 보고 두 회사를 견주면 이 줄이 통째로 빠집니다. 각 회사가 들고 있는 지분율은 사업보고서의 주주 현황과 관계기업 항목에 분기마다 다시 적힙니다.
이렇게 다섯 자리를 갈라놓고 나면, 무엇이 궁금하냐에 따라 어느 숫자부터 펼칠지가 정해져요.
현대차 기아 주식, 궁금한 것에 따라 먼저 볼 숫자가 다르다
차가 얼마나 팔렸는지가 궁금하면 도매 판매대수와 지역별 판매부터 봅니다. 2분기에 현대차는 국내 15만 7,647대와 해외 83만 4,238대를, 기아는 국내 15만 4,816대와 해외 69만 6,823대를 팔았어요. 매출은 환율을 따라 흔들리지만 대수는 그렇지 않습니다.
얼마나 남겼는지가 궁금하면 연결 매출 대신 자동차 매출과 두 비율을 봅니다. 현대차는 자동차 부문 매출을, 기아는 전체 매출을 분모로 쓰면 돼요. 거기에 매출원가율과 판매관리비율을 붙이면 영업이익률이 어느 줄에서 벌어졌는지 잡힙니다.
빚이 얼마나 되는지가 궁금하면 부채비율 한 줄로 끝내지 않습니다. 현대차는 차량부문과 금융부문을 나눈 자료를, 기아는 순차입금을 함께 봐야 합니다.

두 회사 매출을 더해 그룹 합산으로 보는 일은 하지 않아도 됩니다. 기사에서 자주 쓰는 방식이지만, 세는 범위가 다른 두 매출을 더하면 앞에서 본 착시가 그대로 남아요.
분기 숫자 하나로 결론을 내리지 않는 편이 안전합니다. 관세, 환율, 판매보증충당금 같은 항목은 분기마다 크게 움직이고, 기아 영업이익률만 해도 2025년 3분기 5.1%에서 2026년 2분기 8.0%까지 세 분기 연속 올랐어요. 부문별 매출과 부채, 지분 관계의 원자료는 금융감독원 전자공시시스템에 올라온 사업보고서와 분기보고서에 실려 있고, 분기 실적 발표 자료는 두 회사 IR 페이지에 분기마다 올라옵니다. 여기 적은 숫자는 두 회사가 공시하고 발표한 실적을 정리한 것이고, 투자 판단과 그 결과는 투자자 본인의 몫입니다.
종목 하나를 뜯어볼 때 어느 숫자부터 펼쳐야 하는지는 회사마다 다르더라고요. 이렇게 사업보고서와 공시 숫자를 갈라 정리한 글을 계속 받아보고 싶으시면 즐겨찾기에 담아두세요.
자주 묻는 질문
Q. 도매 판매와 소매 판매는 왜 숫자가 다른가요? A. 도매는 공장에서 판매법인으로 넘긴 대수이고, 소매는 최종 소비자에게 인도된 대수입니다. 매출은 도매 시점에 인식하기 때문에 실적 발표의 판매대수는 대부분 도매 기준으로 적혀 있어요. 기아 2분기 자료를 보면 국내 도매가 15만 4,816대, 국내 소매가 15만 4천 대로 따로 적혀 있습니다.
Q. 제네시스는 따로 상장된 회사인가요? A. 아니요, 현대차가 운영하는 브랜드라 실적이 현대차 안에 함께 잡힙니다. 2025년 국내 판매만 보면 제네시스가 11만 8,395대였고 G80이 4만 1,291대, GV70이 3만 4,710대, GV80이 3만 2,396대였어요.
Q. 환율이 오르면 왜 매출이 늘어나나요? A. 해외에서 번 돈을 원화로 환산해 매출로 적기 때문입니다. 2026년 2분기 원·달러 평균 환율은 1,502원으로 전년 동기보다 7.0% 올랐고, 그래서 판매대수가 줄어도 매출이 늘어날 수 있어요. 다만 원화가 약해지면 판매보증충당금이 함께 늘어 이익에는 반대로 작용하기도 합니다.
Q. 두 회사의 전동화 차량 비중은 얼마나 차이가 나나요? A. 2026년 2분기 전동화 차량 비중은 현대차가 26.9%, 기아가 35.3%였습니다. 대수로 보면 현대차는 하이브리드 18만 7,661대에 전기차 6만 9,366대, 기아는 하이브리드 17만 8천 대에 전기차 11만 대였어요.
Q. 실적 발표는 두 회사가 같은 시기에 하나요? A. 네, 분기가 끝나고 대체로 같은 시기에 나란히 발표합니다. 2026년 2분기 실적도 7월 하순에 하루 차이로 공개됐고, 그래서 기사에서 두 회사 숫자가 한 묶음으로 나오는 경우가 많습니다.
Q. 2026년에 두 회사가 내건 목표는 무엇인가요?
A. 현대차는 연간 도매 판매 415만 8,300대와 연결 매출 성장률 1.02.0%, 영업이익률 6.37.3%를 가이던스로 제시했습니다. 기아는 연간 영업이익 10조 원을 목표로 내걸었어요. 참고로 2025년 실적은 현대차가 413만 8,180대에 매출 186조 2,545억 원, 기아가 313만 5,873대에 매출 114조 1,409억 원이었습니다.
더 살펴보기
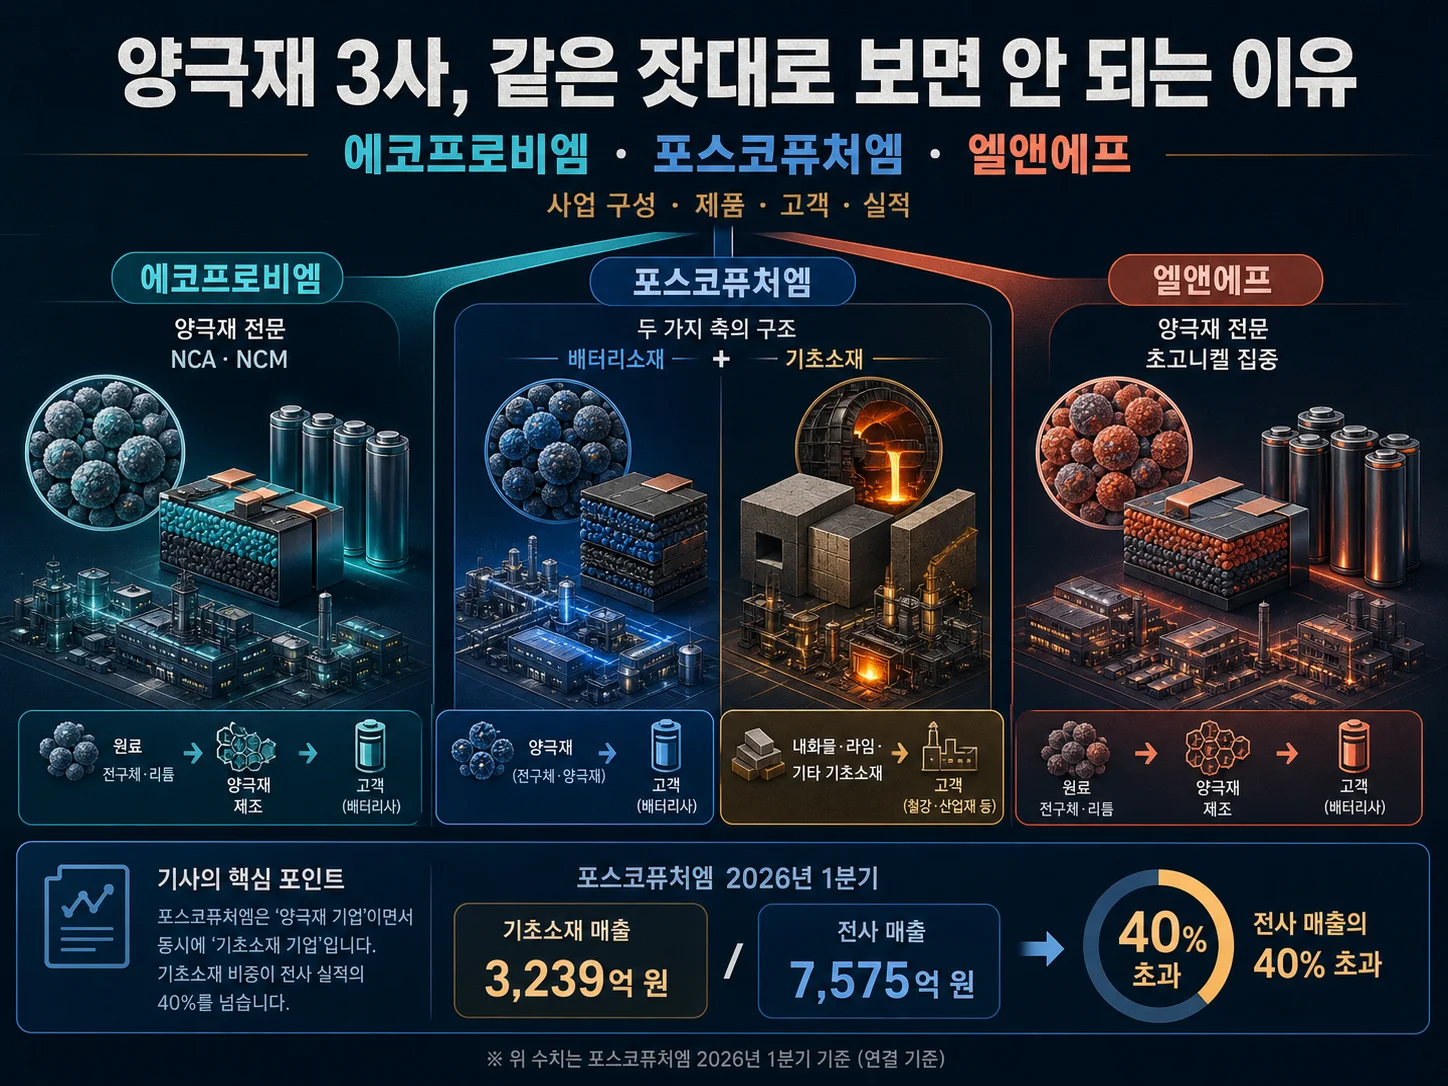 꿀벌저장소에코프로비엠 포스코퓨처엠 엘앤에프 비교 | 무엇을 만들어 어디에 파나, 2025년 매출·영업손익 (+ 음극재, 고객 편중, LFP) | 꿀벌저장소에코프로비엠 포스코퓨처엠 엘앤에프, 세 회사가 실제로 만드는 것과 파는 곳, 2025년 매출·영업손익을 공시 숫자로 갈라 정리했습니다.
 꿀벌저장소LG에너지솔루션 VS 삼성SDI 차이 | 배터리 형태 | 고객사 | 매출 23조 대 13조 | 5대 매출처 63% (+ 사업보고서, 합작법인, 전자재료 부문) | 꿀벌저장소LG에너지솔루션과 삼성SDI 차이를 배터리 형태와 고객사 구조로 갈랐어요. 파우치·원통형 대 각형, 매출 23조 대 13조, 5대 매출처 63%까지 사업보고서 숫자로 확인합니다.
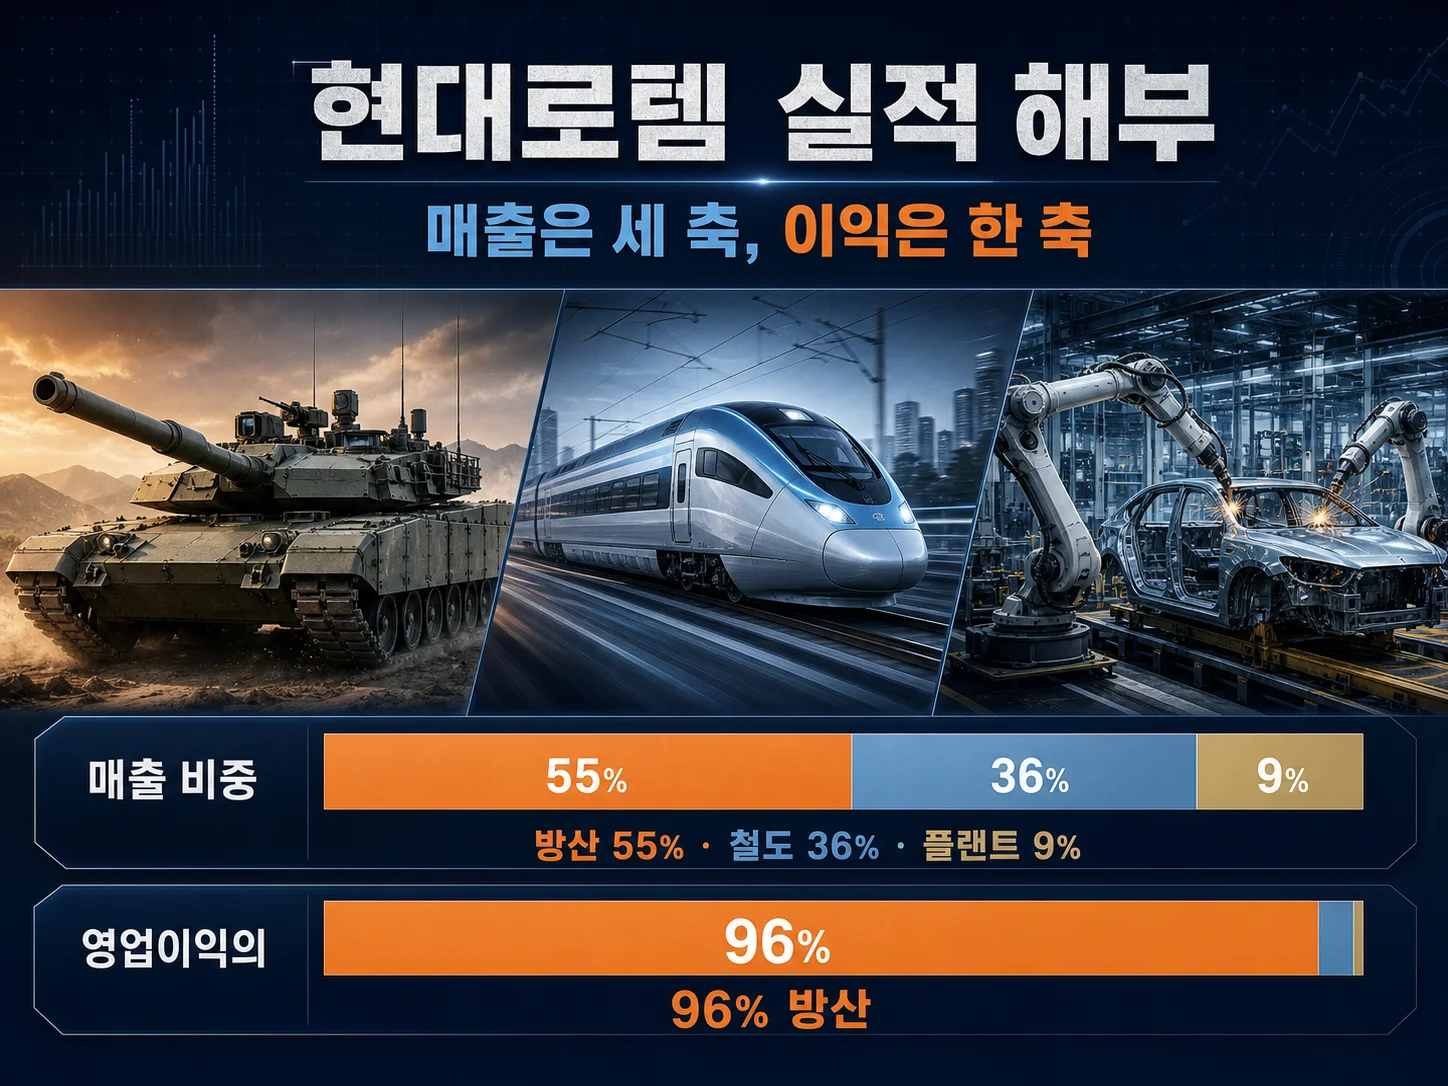 꿀벌저장소현대로템 주식, 방산 철도 플랜트 매출 55 대 36 대 9 | 영업이익은 96 대 2 대 2 (+ K2 전차, 수주잔고 30조, 조직개편) | 꿀벌저장소현대로템 주식, 방산 철도 플랜트 세 부문이 무엇을 만들어 어디에 파는지와 매출 55 대 36 대 9, 영업이익 96%가 한 부문에서 나온 구조를 공시 숫자로 정리했습니다.


