같은 사람의 신용점수인데도 NICE와 KCB 숫자가 다를 수 있습니다. 두 점수 중 하나가 항상 더 정확한 것도 아닙니다.
NICE평가정보와 KCB는 각자 공개한 평가요소와 데이터 반영 기준으로 개인신용평점을 산출합니다. 금융회사는 여기에 자체 보유 정보와 내부평가를 더해 대출·카드 여부와 조건을 판단할 수 있습니다.
그래서 차이의 원인을 찾을 때는 숫자의 높낮이보다 세 가지를 먼저 맞대야 합니다. 같은 정보가 들어갔는지, 어느 시점의 정보인지, 실제로 잘못 등록된 정보가 있는지입니다.
자료 확인 기준일은 2026년 9월 21일입니다.
NICE와 KCB는 같은 정보를 같은 방식으로 계산하지 않습니다
두 회사의 공개자료에는 상환이력, 부채수준, 신용거래기간, 신용거래형태, 비금융·마이데이터가 공통으로 등장합니다. NICE평가정보의 개인신용평점체계 공시와 KCB 올크레딧의 주요평가부문 공시에서 이 범주를 확인할 수 있습니다. 그러나 세부정보의 종류, 활용기간, 고객군을 나누는 방식, 반영비중이 같다고 볼 근거는 없습니다.
KCB는 공시된 비중이 고객군별 평균이며 개인의 신용상태에 따라 달라질 수 있다고 안내합니다. NICE도 평가요소와 변동요인을 공개하지만, 공개된 비중 하나를 모든 사람에게 그대로 대입해 점수를 재현할 수 있다는 뜻은 아닙니다.
따라서 NICE 점수가 높고 KCB 점수가 낮다는 이유만으로 한쪽을 정답, 다른 쪽을 오류라고 판정하면 안 됩니다.
또 하나 자주 하는 오해는 신용조회를 많이 해서 점수가 달라졌다는 설명입니다. NICE와 KCB의 공개자료는 신용조회정보를 개인신용평가에 활용하지 않는다고 안내합니다. 차이를 발견하면 조회 횟수보다 반영정보와 기준일을 먼저 확인하세요.
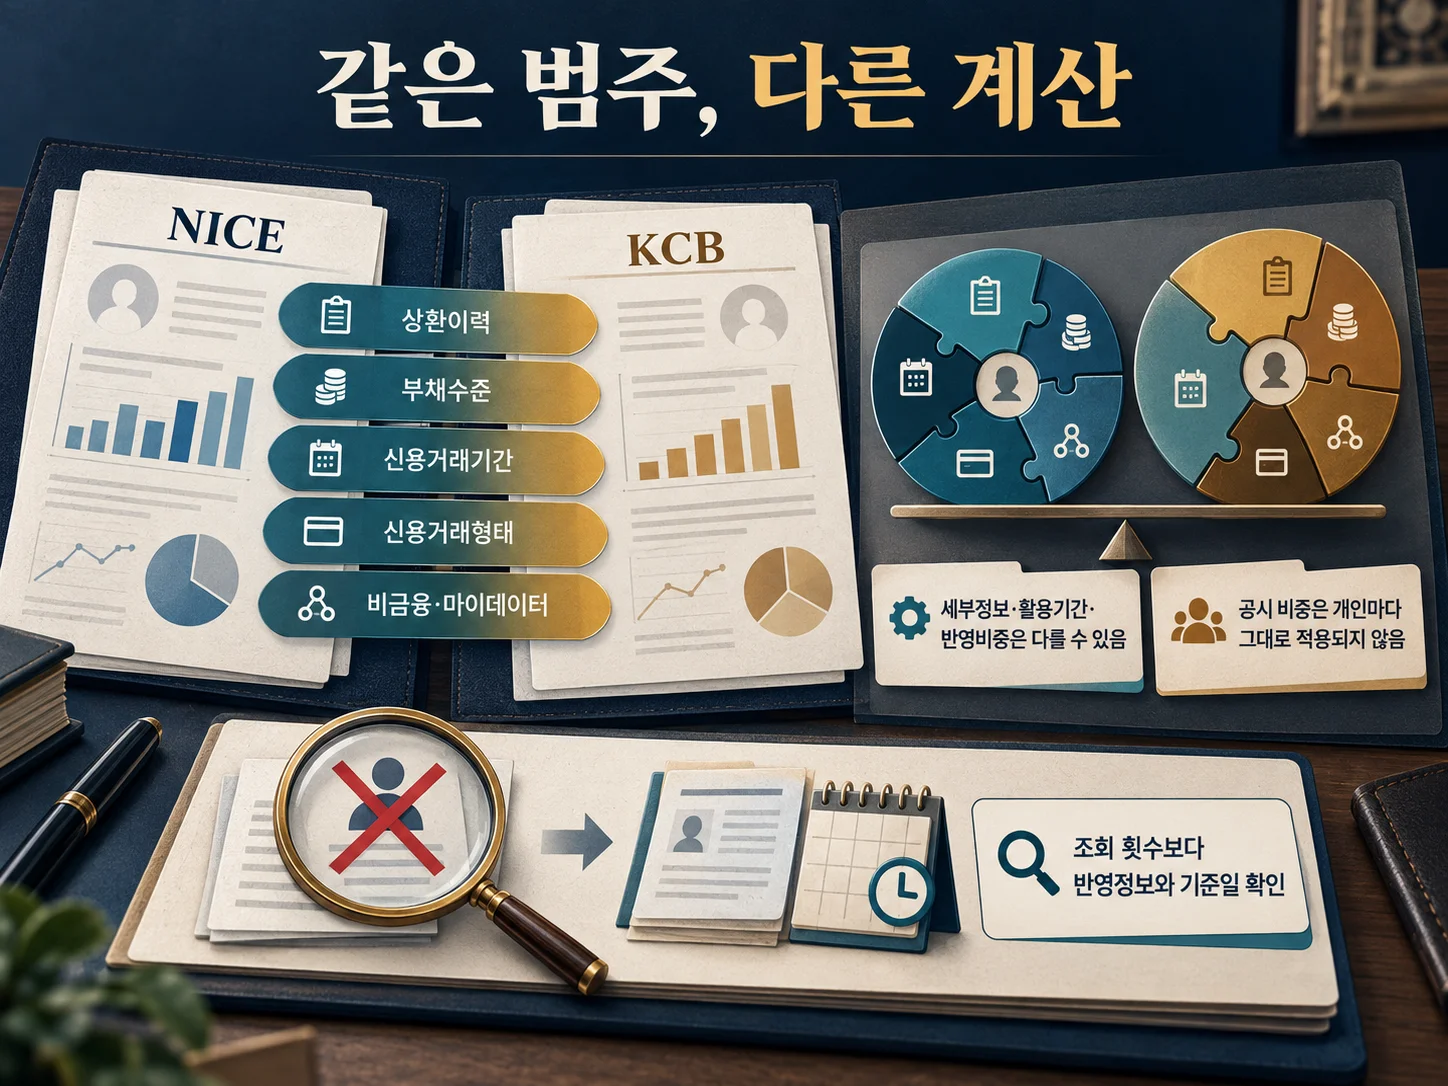
공통 범주가 같아도 세부정보가 다르면 결과가 달라질 수 있으니, 다음은 두 보고서에서 실제 항목을 나란히 놓는 단계입니다.
반영정보를 맞대면 차이의 이유가 보입니다
점수 숫자만 캡처하면 원인을 놓칩니다. 두 곳의 신용정보 상세내역과 변동이력을 함께 열고, 각 항목의 명칭·금액·상태·날짜를 같은 기준으로 적어 보세요.
| 확인 묶음 | 양쪽에서 대조할 항목 |
|---|---|
| 대출·카드 계좌 | 금융회사 이름, 개설·해지 여부, 잔액, 상환 상태 |
| 연체·상환 | 연체 여부, 연체 금액, 상환일, 해제일 |
| 보증·대위변제 | 보증 건수, 해소 여부, 관련 상태 |
| 카드 이용 | 이용 잔액, 할부 이용, 단기카드대출 표시 |
| 비금융·마이데이터 | 납부자료·소득자료 등록 여부, 등록일 |
한쪽에만 보이는 항목은 오류라고 단정하기 전에 정보 제공처와 갱신시점을 확인합니다. 특히 비금융·마이데이터는 본인이 직접 등록한 자료가 평가에 활용될 수 있어, 한쪽에만 등록되었거나 제출 시점이 다를 수 있습니다.
다음은 정정을 검토할 신호입니다. 모르는 계좌나 대출이 보이는 경우가 첫째입니다. 해지한 계좌가 남아 있거나 갚은 연체가 진행 중으로 표시되는 경우도 해당합니다. 금액·발생일·해제일이 사실과 다르거나 같은 채무가 중복 표시되는 경우도 확인하세요.
은행 앱에서 보이는 내부등급이나 대출심사 점수는 NICE·KCB 개인신용평점과 다를 수 있습니다. 두 종류의 점수를 한 줄에 섞어 비교하지 마세요.
한국신용정보원의 본인신용정보 열람서비스에서 대출·연체·보증 등 원자료를 함께 확인하면, 어느 기관에 먼저 문의할지 정하기 쉽습니다.
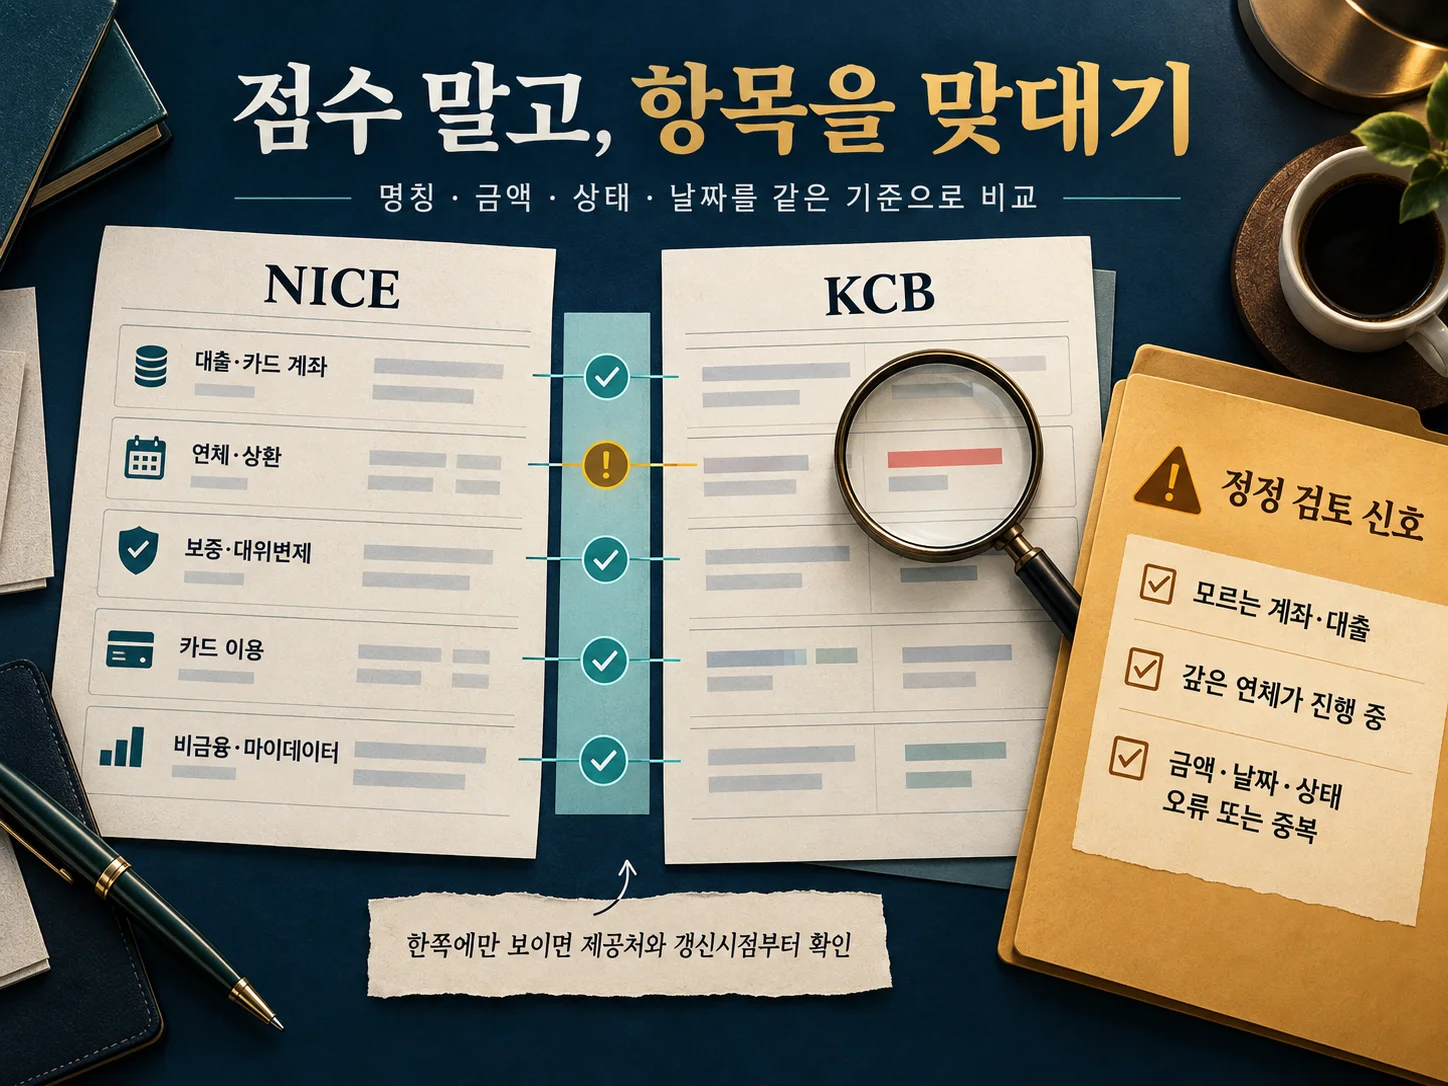
반영 항목이 같아 보여도 숫자가 어긋나면, 이제 그 정보가 각 평가사에 언제 들어갔는지 확인해야 합니다.
기준일과 조회일을 나눠 봐야 합니다
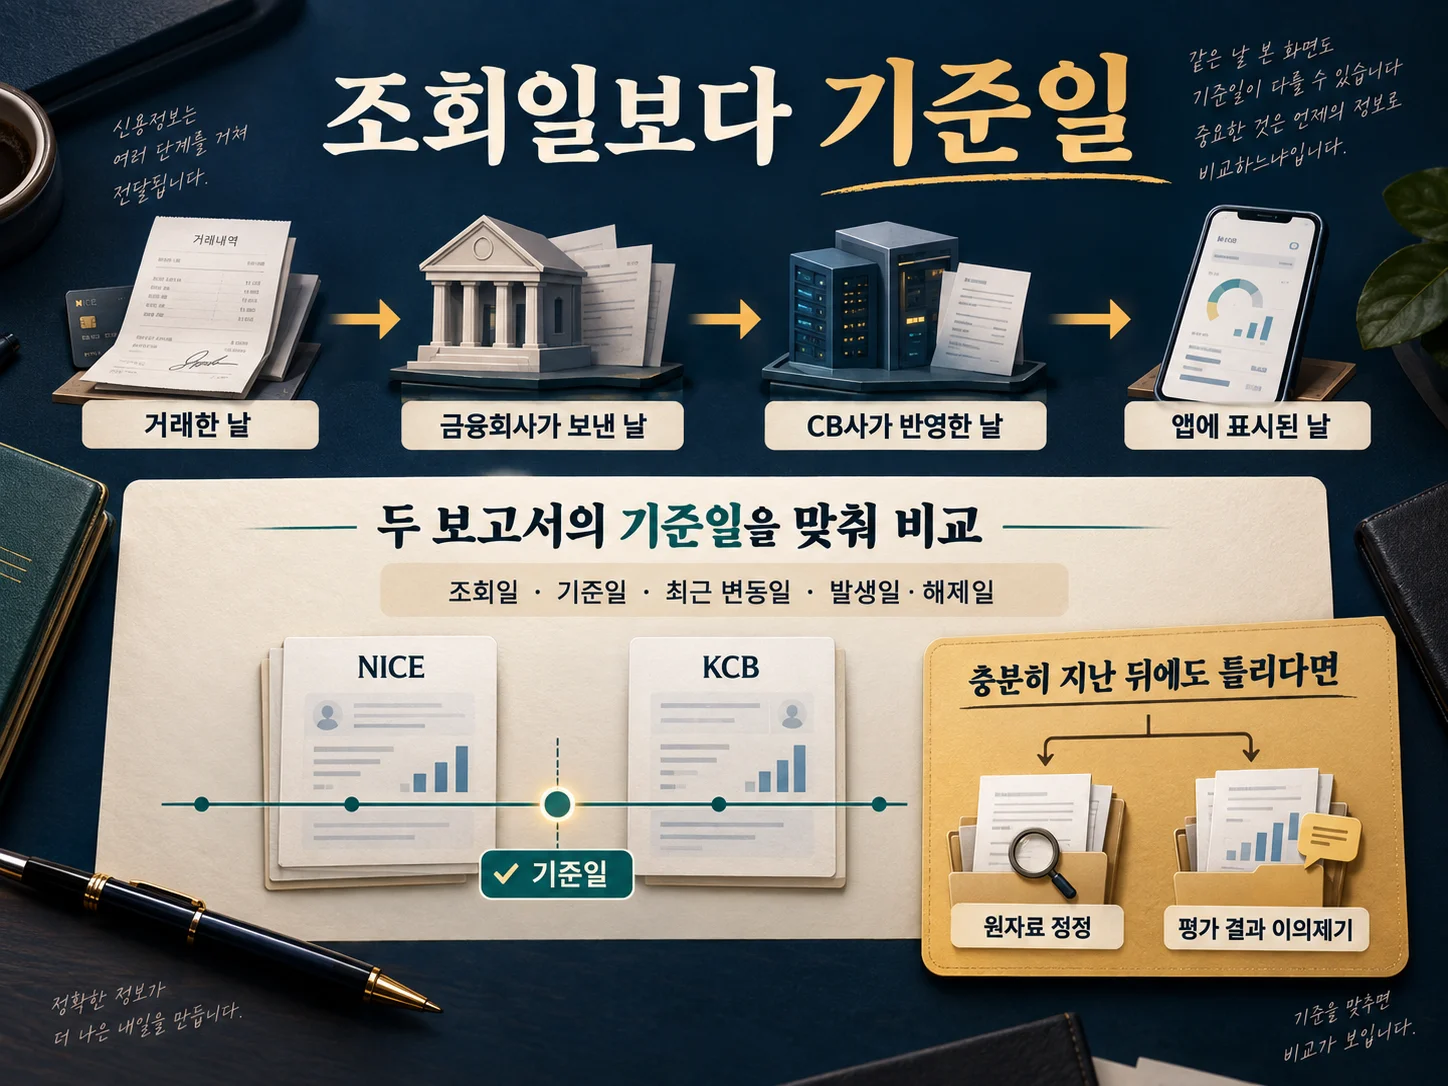
거래한 날, 금융회사가 정보를 보낸 날, CB사가 점수에 반영한 날, 앱에 점수가 표시된 날은 서로 다를 수 있습니다. 어제 대출을 갚았는데 오늘 점수가 그대로라는 사실만으로 오류라고 단정할 수 없는 이유입니다.
각 화면에 조회일, 기준일, 최근 변동일, 정보 발생일·해제일이 표시되는지 확인하세요. 표시가 없으면 NICE나 KCB 고객센터에 어느 날짜까지 반영된 점수인지 문의해 기록을 남기세요.
두 점수를 비교할 때는 같은 날에 봤는지만 확인하지 말고, 두 보고서의 기준일을 맞춰야 합니다. 한쪽 기준일이 더 빠르면 최신 정보가 아직 도착하지 않은 결과일 수 있습니다.
KCB 공시도 정보 유형마다 수집처와 활용기간을 따로 제시합니다. 공시의 개정일과 개인별 보고서의 기준일을 같은 날짜처럼 읽지 않는 것이 중요합니다.
반대로 기준일이 충분히 지난 뒤에도 한쪽에만 잘못된 상태가 남아 있거나, 정보 제공처가 이미 정정했는데 CB 화면이 계속 다르면 원자료와 평가 결과를 따로 이의제기해야 합니다.
기준일을 맞춘 뒤에도 내용 자체가 틀렸다면, 점수를 올리는 신청이 아니라 원자료를 바로잡는 절차로 넘어갑니다.
오류정정은 점수보다 원자료를 바로잡는 절차입니다
오류정정은 ‘점수를 올려 달라’는 요청과 다릅니다. 사실과 다른 신용정보를 정정·삭제해 달라는 요청과, 평가 결과의 기준과 기초정보를 설명해 달라는 요청을 나눠 쓰면 확인할 대상이 분명해집니다.
- 오류 항목을 특정하세요. 계좌명, 금융회사, 금액, 날짜, 현재 표시 상태를 적고 실제로 어떻게 고쳐져야 하는지 한 줄로 정리합니다.
- 원자료 등록기관에 사실을 확인하세요. 대출·카드·보증 정보를 등록하거나 제공한 금융회사·기관과 해당 CB에 사실 확인을 요청하세요. 상환확인서나 해지확인서처럼 기관이 요구하는 증빙을 준비하되, 제출 서류와 방식은 기관별 안내를 따르세요.
- CB별 대응권을 사용하세요. NICE지키미에는 신용정보 정정청구와 신용점수 이의신청 메뉴가 있습니다. KCB 올크레딧은 개인신용평가 대응권을 통해 평가 결과 설명, 정확하지 않은 기초정보의 정정·삭제, 수정정보를 활용한 재평가를 요구할 수 있다고 안내합니다.
- 처리 결과를 다시 대조하세요. 접수번호와 답변을 보관하고, 정보가 바뀐 뒤 두 점수와 변동내역을 다시 확인하세요. 정정이 인정돼도 점수가 반드시 오르거나 금융회사 심사 결과가 자동으로 바뀐다고 보장되지는 않습니다.
금융위원회는 개인이 개인신용평가 결과, 주요 기준, 평가에 사용된 기초정보의 설명을 요구할 수 있고, 정보의 최신성·정확성이 부족하면 정정·삭제 또는 재산출을 요구할 수 있다고 안내합니다. 처리 결과에 이의가 있으면 해당 기관의 추가 이의제기 절차와 금융위원회 시정 요청 경로를 확인하세요.
신청할 곳은 점수 차이의 크기가 아니라 정보가 틀렸는지, 아직 갱신되지 않았는지, 평가사별 계산 차이인지에 따라 달라집니다.
내 점수 차이는 어느 경우에 정정해야 할까?
| 내 상황 | 판단 | 다음 행동 |
|---|---|---|
| 기준일이나 반영정보가 다름 | 차이만으로 오류라고 볼 수 없음 | 기준일·변동일 맞추기 |
| 정보는 모두 맞고 CB 점수만 다름 | 평가모형 차이일 수 있음 | 각사 공시와 평가근거 확인 |
| 계좌·금액·날짜·상태가 사실과 다름 | 정정 검토 대상 | 등록기관과 해당 CB에 정정청구 |
| 모르는 계좌·대출이 있음 | 단순 점수 차이로 넘기지 않음 | 해당 금융회사와 CB에 즉시 사실확인·보호조치 문의 |
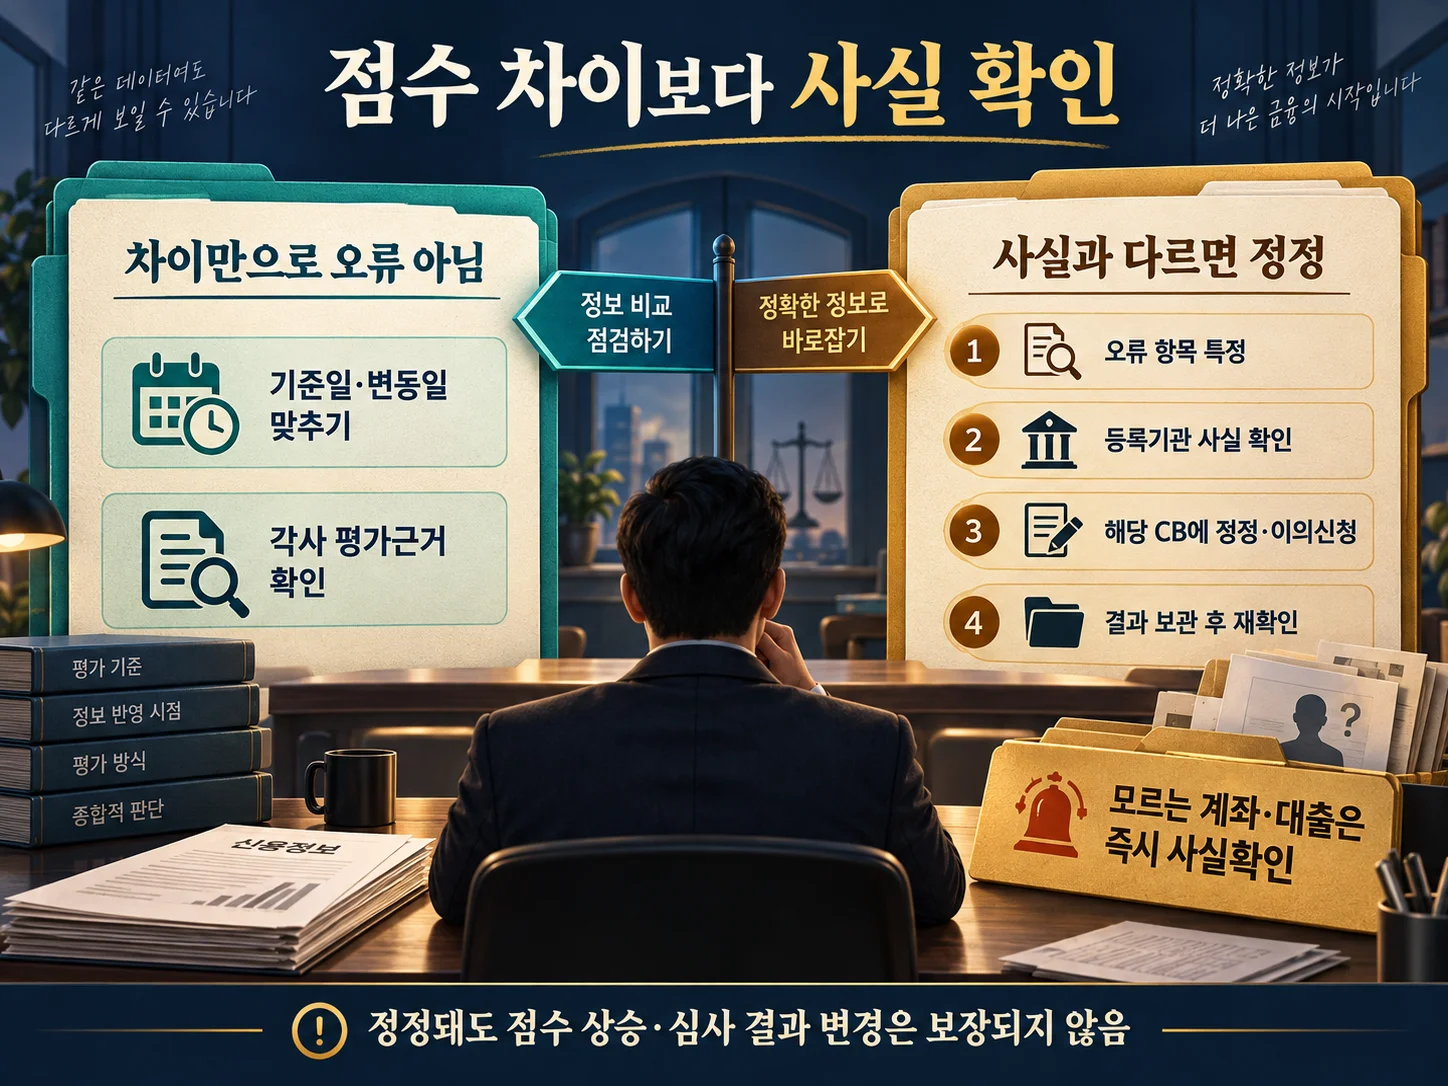
첫째와 둘째라면 더 높은 점수를 정답으로 고르지 않아도 됩니다. 점수 차이만 보고 특정 금융상품을 새로 신청하거나 기존 거래를 급히 해지할 필요도 없습니다.
셋째와 넷째라면 점수 자체가 아니라 계좌·금액·날짜·상태 중 무엇이 사실과 다른지 적어 문의하세요. 개인신용정보를 다루므로 공식 앱·홈페이지·고객센터만 이용하고, 비밀번호나 인증번호를 다른 사람에게 보내지 마세요.
대출 승인·금리·한도는 CB 점수 하나만으로 정해지지 않고 금융회사 내부평가와 추가 정보가 함께 반영될 수 있습니다. 정정이 끝난 뒤 거래 조건이 달라지는지는 거래 금융회사에 별도로 확인해야 합니다.
평가사 답변에 이의가 있으면 답변과 증빙을 보관한 뒤 추가 이의제기와 금융위원회 시정 요청 경로를 확인하세요. 적용 요건과 접수처는 신청 시점의 공식 안내가 기준입니다.
자주 묻는 질문
Q. NICE와 KCB 점수는 몇 점 이상 차이나면 오류인가요? A. 두 점수의 차이만으로 오류 여부를 가르는 공통 기준은 없습니다. 점수 차이의 크기보다 동일한 정보와 기준일이 적용됐는지, 원자료가 사실과 같은지를 먼저 확인하세요.
Q. 앱 하나에서 NICE와 KCB를 같이 보여주면 금융회사도 두 점수를 모두 쓰나요? A. 앱에 두 점수가 함께 표시된다는 사실만으로 금융회사의 사용 방식까지 알 수는 없습니다. 금융회사는 CB 점수와 자체 보유 정보·내부평가를 함께 활용할 수 있으므로, 심사에 사용된 평가기준은 해당 금융회사에 확인해야 합니다.
Q. 정정이 끝나면 대출 심사 결과도 자동으로 다시 바뀌나요? A. 자동 변경을 보장할 수 없습니다. CB 점수가 수정돼도 금융회사가 별도로 재심사하는지, 어떤 정보를 반영하는지는 거래 금융회사의 절차에 달려 있습니다.
Q. 신용평가 공시는 언제 다시 확인하면 좋나요? A. 점수가 크게 변했거나 대출·카드 심사를 앞둔 때에 각 평가사의 공시 개정일과 개인별 보고서 기준일을 함께 확인하면 됩니다. 공시된 평균 비중은 개인에게 그대로 적용되는 값인지도 확인하세요.
Q. 정정 신청을 했는데 답변이 이해되지 않으면 어떻게 하나요? A. 무엇을 정정했고 어떤 근거로 인정 또는 불인정됐는지 서면 답변을 요청하세요. 이후 해당 CB의 이의제기 절차와 금융위원회 시정 요청 경로를 차례로 확인할 수 있습니다.