“환율우대 90%면 환전 수수료가 거의 없다”, “엔화는 오를 것 같으니 미리 사두자”는 말을 자주 듣습니다.
2026년 9월 23일 기준으로 확인할 핵심은 환율 방향이 아닙니다. 매매기준율과 현찰 살 때·팔 때 환율의 차이, 적용 환율우대, 수령수수료, 남은 엔화를 다시 원화로 바꿀 때의 비용을 함께 넣어야 실제 부담액이 나옵니다.
한국은행은 은행이 매매기준율에 환전수수료 등을 더하거나 빼서 현찰 매입·매도율과 전신환 매입·매도율을 정한다고 설명합니다. 따라서 현찰 엔화를 받는다면 송금 환율이 아니라 현찰 사실 때 환율을 기준으로 계산해야 합니다.
결론부터 말하면, 환율우대 90%는 환전금액을 90% 할인한다는 뜻이 아니라 은행의 스프레드(매매마진) 중 90%를 줄인다는 뜻입니다. 남은 엔화를 팔 가능성이 있으면 처음 살 때와 되팔 때를 따로 계산해야 합니다.
1단계, 현찰 사실 때 환율과 매매기준율 구분하기
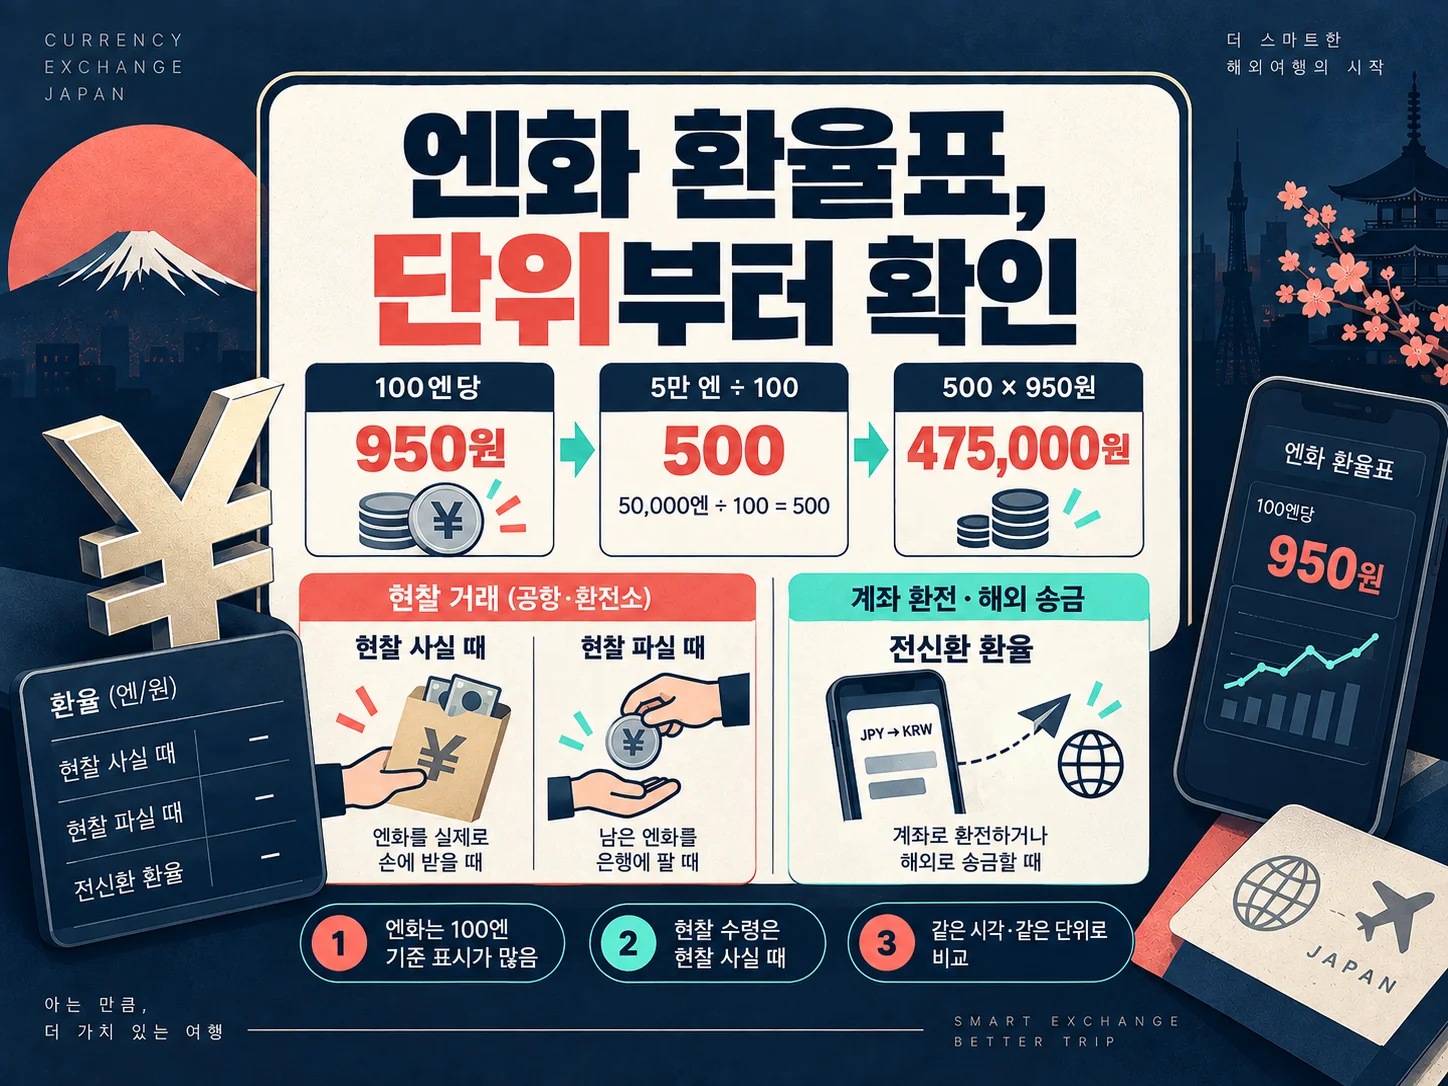
은행 환율표에서 먼저 통화 단위를 확인하세요.
엔화는 1엔이 아니라 100엔 기준으로 표시되는 경우가 많아서, 100엔당 환율에 필요한 엔화 수량을 100으로 나눈 뒤 곱해야 합니다.
예를 들어 표에 100엔당 950원이라고 쓰여 있고 5만 엔을 살 때는 500을 950원에 곱합니다.
현찰을 손에 받는 거래는 현찰 사실 때, 남은 현찰을 은행에 파는 거래는 현찰 파실 때를 사용합니다.
원화 계좌에서 외화계좌로 바꾸거나 해외로 송금하는 거래는 보통 전신환 환율이 적용되므로, 현찰 환전 계산을 그대로 가져오면 안 됩니다.
한국은행은 대고객 환율이 은행마다 다를 수 있다고 안내합니다.
은행연합회 외환수수료 비교표로 비교 대상을 좁힌 뒤에도, 실제 이용할 은행의 엔화 고시 화면에서 같은 시각의 매매기준율·현찰 사실 때·현찰 파실 때를 확인해야 합니다.
환전 앱에서 신청하고 지점에서 받는 방식도 외화 현찰을 수령하는 거래라면, 송금 환율로 계산하지 말고 신청 화면에 표시된 적용 환율과 수령 조건을 확인하세요.
이제 현찰 사실 때 환율에서 매매기준율을 뺀 값이 무엇인지 보면, 환율우대가 실제로 어디에 적용되는지 보입니다.
2단계, 환율우대가 줄이는 금액 계산법
스프레드는 은행이 매매기준율과 고객 적용 환율 사이에 둔 차이입니다.
엔화를 살 때는 현찰 사실 때 환율에서 매매기준율을 빼고, 엔화를 팔 때는 매매기준율에서 현찰 파실 때 환율을 뺍니다.
한국은행의 설명처럼 은행별 대고객 매매율은 매매기준율에 일정 금액을 더하거나 빼서 정해집니다.
환율우대율을 매매마진 또는 스프레드에 대한 우대로 설명하는 이유도 여기에 있습니다.
매수 적용 환율 = 매매기준율 + (현찰 사실 때 환율 - 매매기준율) × (1 - 매수 우대율)
매도 적용 환율 = 매매기준율 - (매매기준율 - 현찰 파실 때 환율) × (1 - 매도 우대율)
우대율을 90%로 넣을 때는 0.90으로 계산하고, 나머지 10%의 스프레드만 남깁니다.
다음은 현재 환율이 아니라 계산법을 보여 주기 위한 예시입니다.
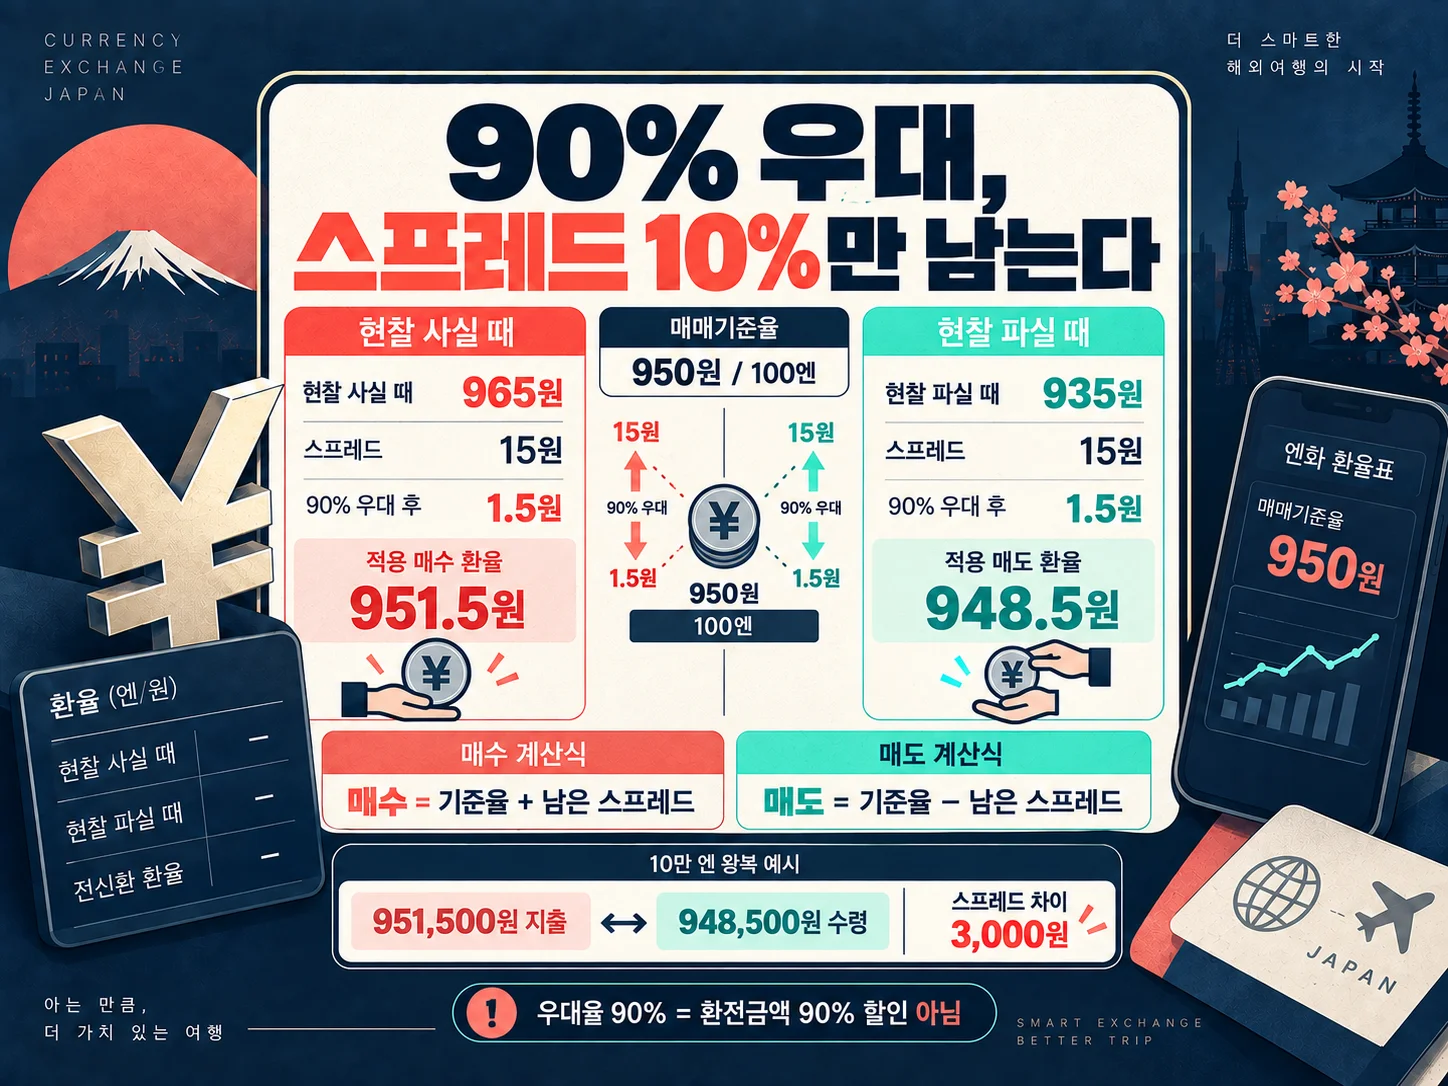
매매기준율은 100엔당 950원으로 놓겠습니다.
현찰 사실 때는 965원, 현찰 파실 때는 935원이고, 매수·매도 우대율은 모두 90%라고 가정합니다.
살 때 스프레드는 15원입니다.
90% 우대 뒤에는 1.5원만 남으므로 적용 매수 환율은 951.5원입니다.
10만 엔을 사면 100엔 단위가 1,000개이므로 원화 지출액은 951,500원입니다.
팔 때도 남는 스프레드는 1.5원이라 적용 매도 환율은 948.5원입니다.
같은 환율을 가정해 전부 되팔면 948,500원을 받습니다.
따라서 이 예시에서 환율 변동과 별개로 스프레드에서 생기는 차이는 3,000원입니다.
수령수수료가 있다면 처음 지출액에 더하고, 재환전 수수료가 있다면 되팔아 받는 금액에서 빼야 합니다.
실제 상품은 매수와 매도의 우대율이 다르거나, 현찰 거래에는 별도 우대가 적용되지 않을 수 있습니다.
은행의 적용 채널·통화·한도·중복 우대 조건을 확인하지 않고 광고에 보이는 최고 우대율만 적용하면 안 됩니다.
처음 살 때의 계산이 끝났어도 남은 엔화를 되팔 예정이면 아직 비용이 끝나지 않았습니다.
그때는 재환전 금액을 같은 표에 넣어야 합니다.
3단계, 남은 엔화가 있으면 재환전까지 계산하기
여행에 필요한 엔화를 모두 쓸 사람과 일부를 남길 사람은 계산 범위가 다릅니다.
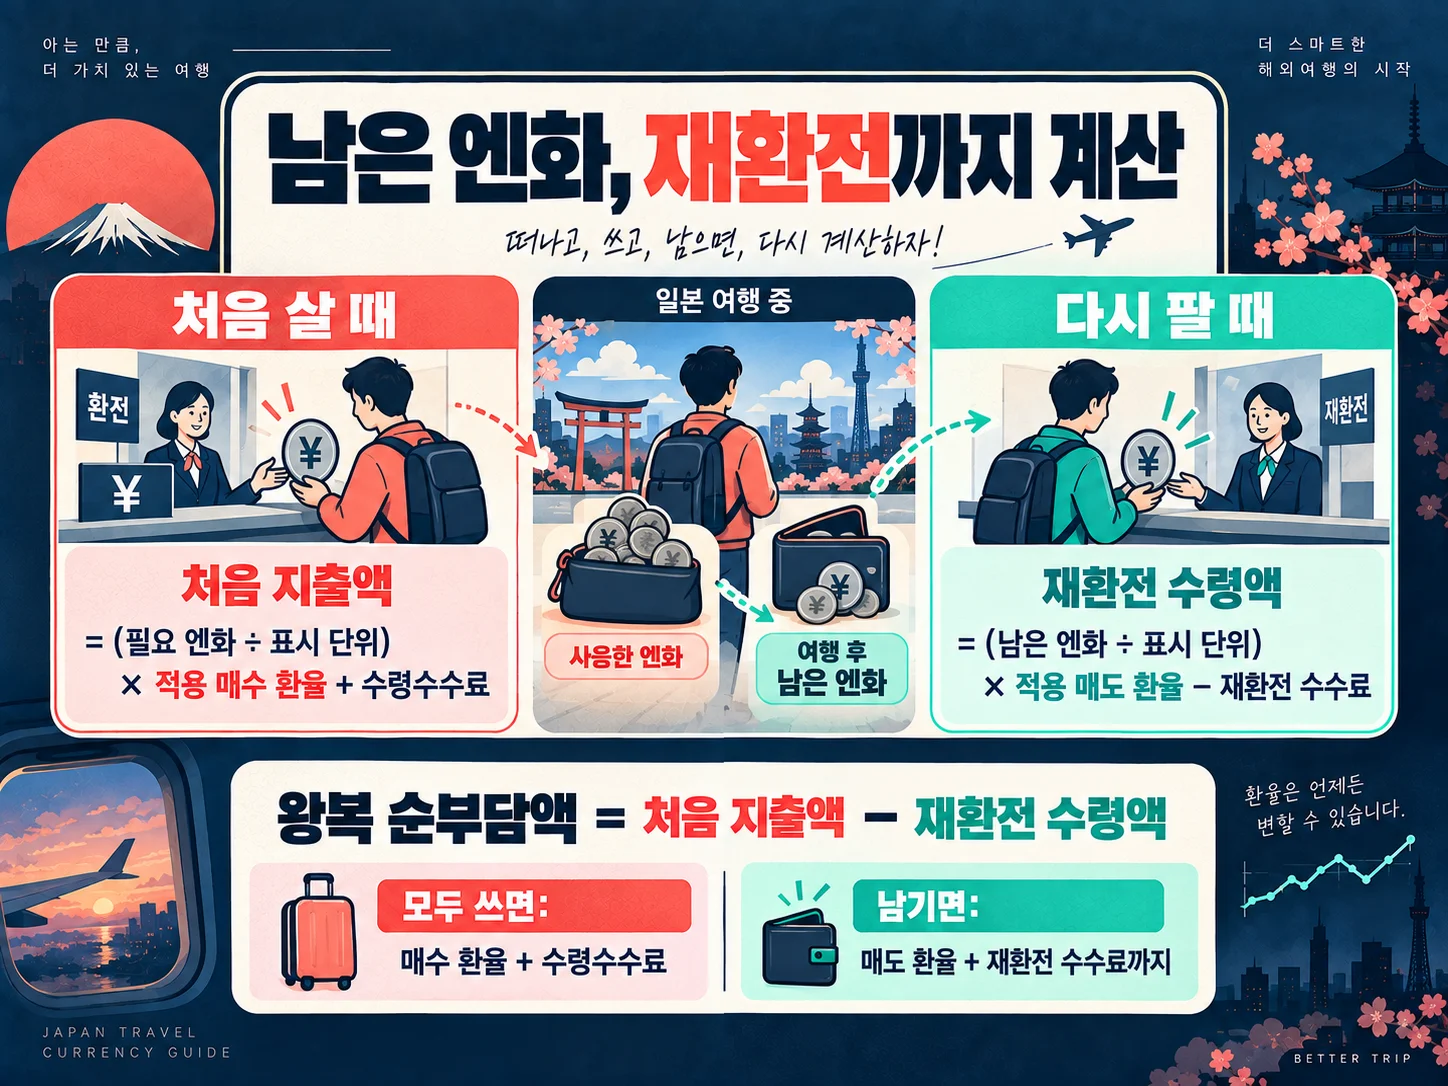
모두 쓸 예정이면 처음 살 때의 적용 환율과 수령수수료를 계산하면 되지만, 남길 가능성이 있으면 되팔 때의 적용 환율과 재환전 수수료까지 넣어야 합니다.
계산식은 다음처럼 두 줄로 나누면 헷갈리지 않습니다.
처음 지출액 = (필요 엔화 ÷ 환율 표시 단위) × 적용 매수 환율 + 수령수수료
재환전 수령액 = (남은 엔화 ÷ 환율 표시 단위) × 적용 매도 환율 - 재환전 수수료
왕복 순부담액 = 처음 지출액 - 재환전 수령액
환율이 처음과 달라지면 차액에는 스프레드뿐 아니라 환율 변동도 섞입니다.
이 차액을 전부 환전 수수료라고 부르면 안 되고, 스프레드 비용과 환율 변동분을 나누어 봐야 합니다.
현찰을 받지 않고 외화예금이나 해외 결제 서비스를 쓰는 경우는 다른 계산표를 만드세요.
현찰 수수료 대신 입출금 조건, 카드·ATM 수수료, 적용 환율, 현지 사업자 수수료를 확인해야 합니다.
반대로 남은 엔화를 다시 바꿀 계획이 없다면 재환전 비용을 억지로 추정할 필요는 없습니다.
다만 필요량보다 많이 사서 남긴 금액은 환율 변동 위험을 함께 떠안게 됩니다.
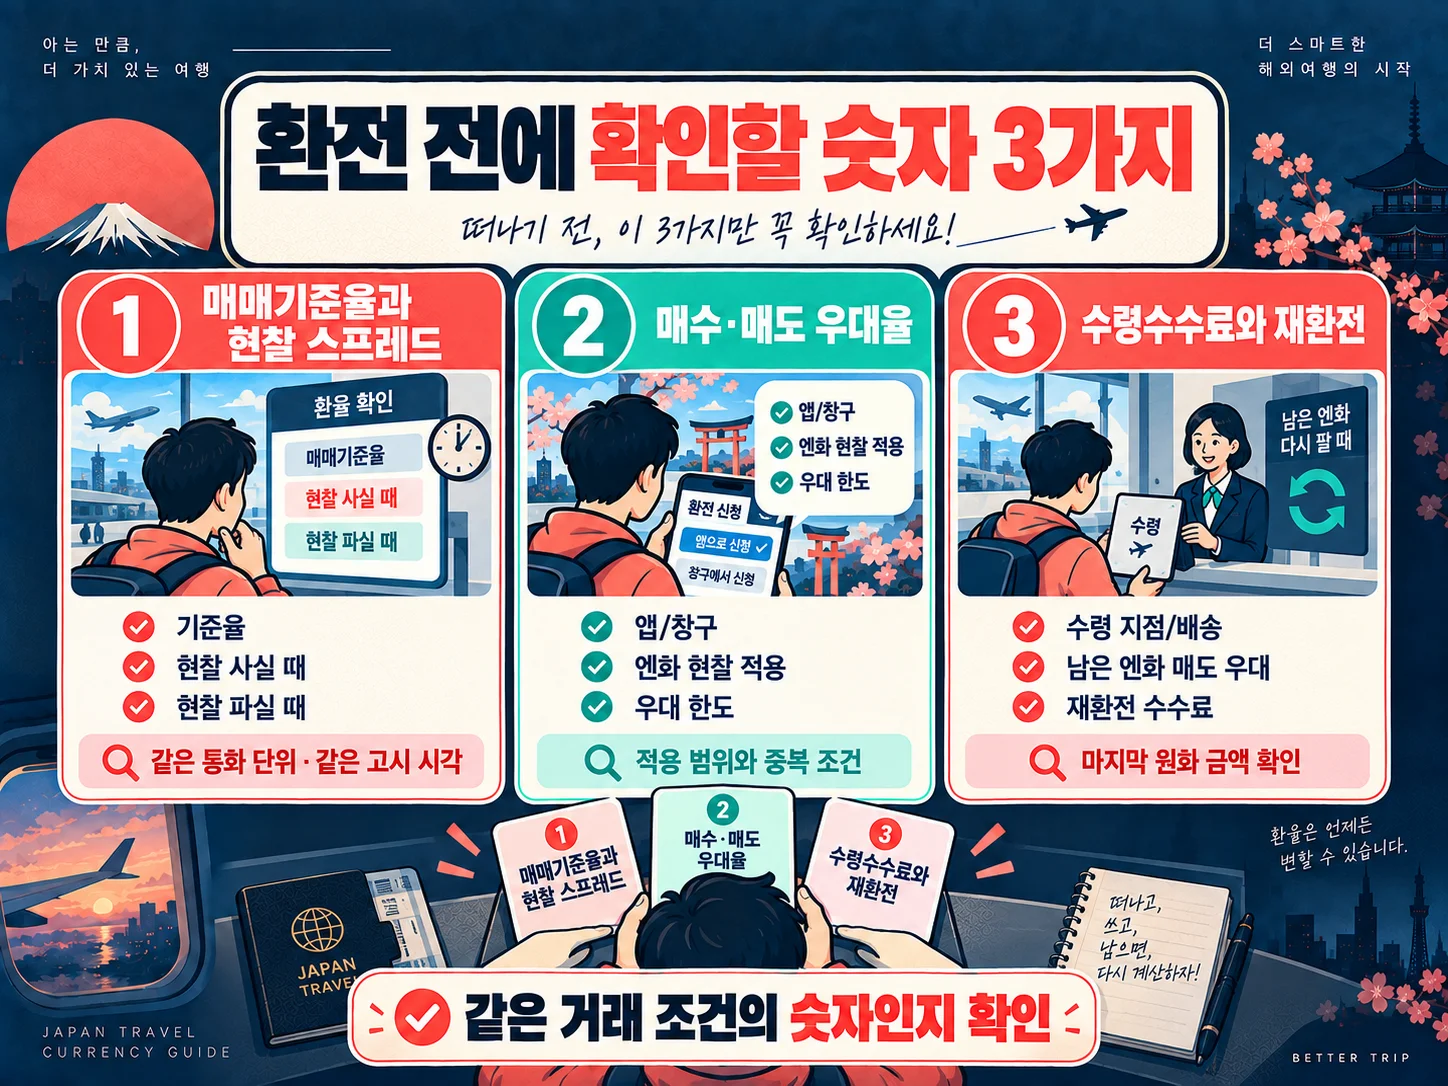
계산을 멈추기 전에 확인할 숫자는 세 가지입니다.
이 세 값이 같은 거래 조건을 가리키는지 확인해야 최종 원화 금액이 맞습니다.
환전 전에 확인할 숫자 3가지
하나, 매매기준율과 현찰 스프레드입니다.
매매기준율, 현찰 사실 때, 현찰 파실 때가 모두 같은 통화 단위와 고시 시각인지 확인하세요.
둘, 매수·매도 우대율과 적용 범위입니다.
앱과 창구 중 어느 채널인지, 엔화 현찰 거래에 적용되는지, 우대 한도와 중복 조건이 무엇인지 확인해야 합니다.
셋, 수령수수료와 재환전 조건입니다.
수령 지점이나 배송에 별도 비용이 있는지, 남은 엔화를 팔 때도 우대가 적용되는지, 재환전 수수료가 따로 있는지 살펴보세요.
이 글의 확인 기준일은 2026년 9월 23일이며, 당일 환율·우대율·현찰/전신환 구분·수령수수료·재환전 조건은 거래 화면에서 다시 확인해야 합니다.
단기 환율 방향이나 엔캐리 청산 여부는 이 계산만으로 확정할 수 없습니다.
조건이 상품 설명서와 신청 화면에서 다르게 보이면 거래 은행 고객센터나 영업점에 확인하고, 금융상품 설명이나 분쟁 상담은 금융감독원 1332를 이용할 수 있습니다.
자주 묻는 질문
Q. 은행연합회 비교표에서 수수료가 가장 낮은 은행을 고르면 되나요? A. 비교표는 은행별 공시 수수료를 좁히는 출발점입니다. 실제 결제액은 앱·창구, 적용 통화, 우대율, 수령 지점과 배송 조건에 따라 달라지므로 마지막에는 신청 화면의 원화 금액을 확인해야 합니다.
Q. 현찰 대신 해외 결제 카드나 현지 ATM을 쓰면 이 계산식을 그대로 쓰나요? A. 그대로 쓰지 않습니다. 카드나 ATM은 적용 환율에 해외 이용 수수료, ATM 이용료, 현지 사업자 수수료가 더해질 수 있어 해당 카드·은행의 총 청구액을 따로 비교해야 합니다.
Q. 여행 후 남은 엔화 동전도 재환전할 수 있나요? A. 외국동전의 매입 여부와 환율 적용은 은행과 지점에 따라 다를 수 있습니다. 현찰 지폐와 같은 조건이라고 가정하지 말고, 출국 전 거래 가능한 지점과 조건을 확인하세요.
Q. 환전 신청 후 수령하지 않으면 어떻게 되나요? A. 은행·상품에 따라 신청 취소 가능 여부, 미수령 시 자동 되팔기, 적용 환율이 다릅니다. 환전 신청 전 유의사항에서 수령 기한과 미수령 처리 조건을 확인하는 편이 좋습니다.
Q. 환전한 엔화를 외화예금에 넣어두면 재환전 비용이 없어지나요? A. 외화예금에 넣는 순간 현찰 환전 비용이 사라진다고 볼 수는 없습니다. 현찰로 인출할 때의 조건과 계좌에서 원화로 다시 바꿀 때의 환율·수수료가 상품별로 다르므로, 입금·출금·재환전 세 거래를 나누어 확인해야 합니다.