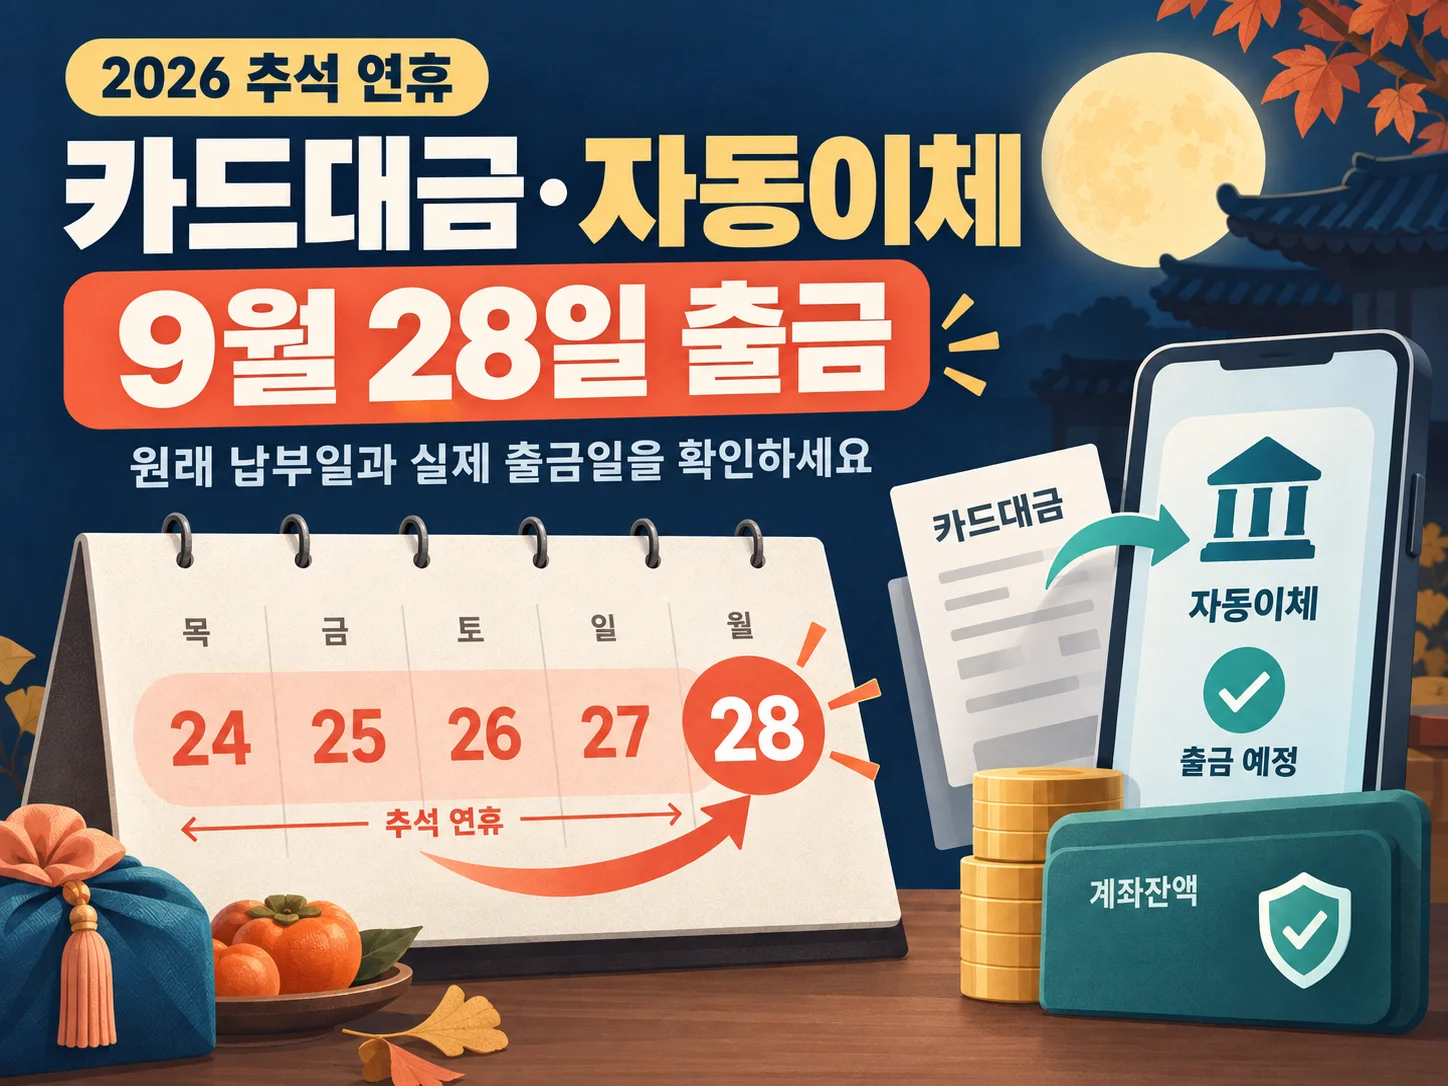
카드대금이나 자동이체일이 추석 연휴에 걸려 잔액을 언제 넣어야 할지 걱정되시죠?
2026년 9월 23일 기준으로, 9월 24일부터 27일까지 납부일이 걸린 카드대금은 금융위원회 안내상 9월 28일에 출금됩니다. 보험료·통신료·공과금 자동납부도 같은 기준으로 연휴 뒤 9월 28일로 미뤄집니다. 다만 청구기관과 납부 고객 사이에 별도 약정이 있으면 다른 영업일에 출금될 수 있으므로, 카드사나 청구기관이 안내한 실제 출금일을 확인해야 합니다.
이번 연휴에 달라지는 것은 돈을 내야 하는 의무가 사라지는 것이 아니라, 납부·출금 처리일이 뒤로 조정되는 점입니다. 원래 결제일, 실제 출금일, 잔액을 유지할 기간을 따로 확인해야 헷갈리지 않습니다.
2026년 추석 연휴에 납부일이 걸리면 9월 28일로 미뤄진다
금융위원회는 2026년 9월 14일 보도자료에서 금융회사 대출의 상환만기, 카드대금 납부일, 보험료·통신료·공과금 자동납부일이 9월 24일부터 27일까지라면 연휴 이후인 9월 28일로 연기된다고 밝혔습니다.
카드대금은 연체료 없이 9월 28일 대금납부계좌에서 자동 출금되고, 금융회사 대출의 상환만기는 연체이자 없이 같은 날로 자동 연장된다고 안내했습니다. 이 기준은 2026년 추석 연휴에 대한 안내이므로, 다른 연휴나 다른 금융상품에도 같은 날짜를 대입하면 안 됩니다.
내 결제 건을 볼 때는 원래 납부일을 먼저 확인하세요. 납부일이 9월 24일부터 27일까지면 기본 기준을 적용하고, 그 밖의 날짜라면 이번 연휴 안내만으로 출금일을 바꾸지 않습니다.
다음으로 출금 주체를 나눠 보세요. 카드사가 청구하는 카드대금인지, 보험사·통신사·공과금 청구기관이 신청받은 자동이체인지에 따라 확인할 공지가 달라집니다.
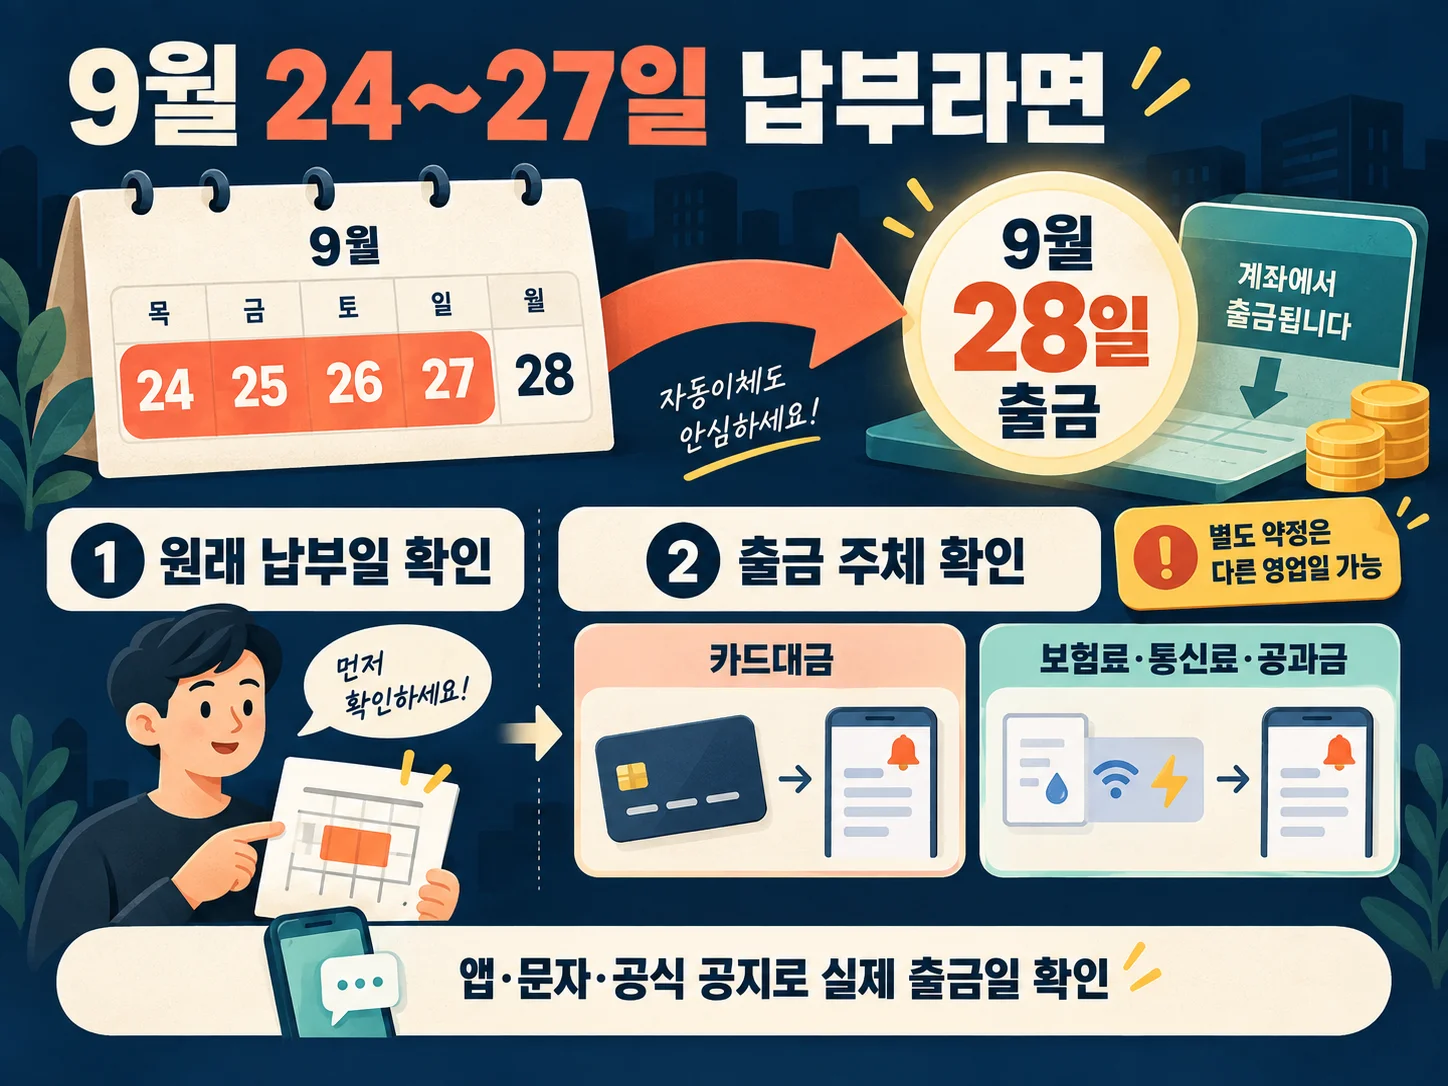
카드대금은 청구 금액과 실제 출금 시점을 따로 확인해야 합니다.
카드대금은 청구 금액과 실제 출금 시점이 다르게 보일 수 있다
카드 명세서에 적힌 결제일과 계좌에서 빠져나가는 실제 처리일은 연휴가 끼면 다르게 표시될 수 있습니다. 금융위원회 기준상 납부일이 연휴에 해당하면 9월 28일 자동 출금이 기본이지만, 카드사 앱·문자·홈페이지에 표시된 출금예정일을 최종 확인해야 합니다.
원래 결제일이 연휴 밖이라면 이번 연휴 안내를 근거로 임의로 늦추지 마세요. 카드사 화면에 표시된 납부일과 청구금액을 기준으로 확인하는 것이 안전합니다.
연휴 전에 카드대금을 미리 납부하려면 자동출금이 취소되는지, 남은 청구액이 바뀌는지 카드사에서 확인하세요. 카드사가 제공하는 선납 방법은 카드사에 따라 처리 방식이 다를 수 있습니다. 미리 납부한 뒤에도 자동출금 예정이 남아 있는지 확인해야 같은 금액을 두 번 내는 일을 피할 수 있습니다.
잔액이 부족하면 출금 실패 뒤 재출금이나 연체 처리 방식도 카드사와 결제계좌에 따라 달라질 수 있습니다. 출금일만 보지 말고 잔액을 언제까지 유지해야 하는지도 함께 확인하세요.
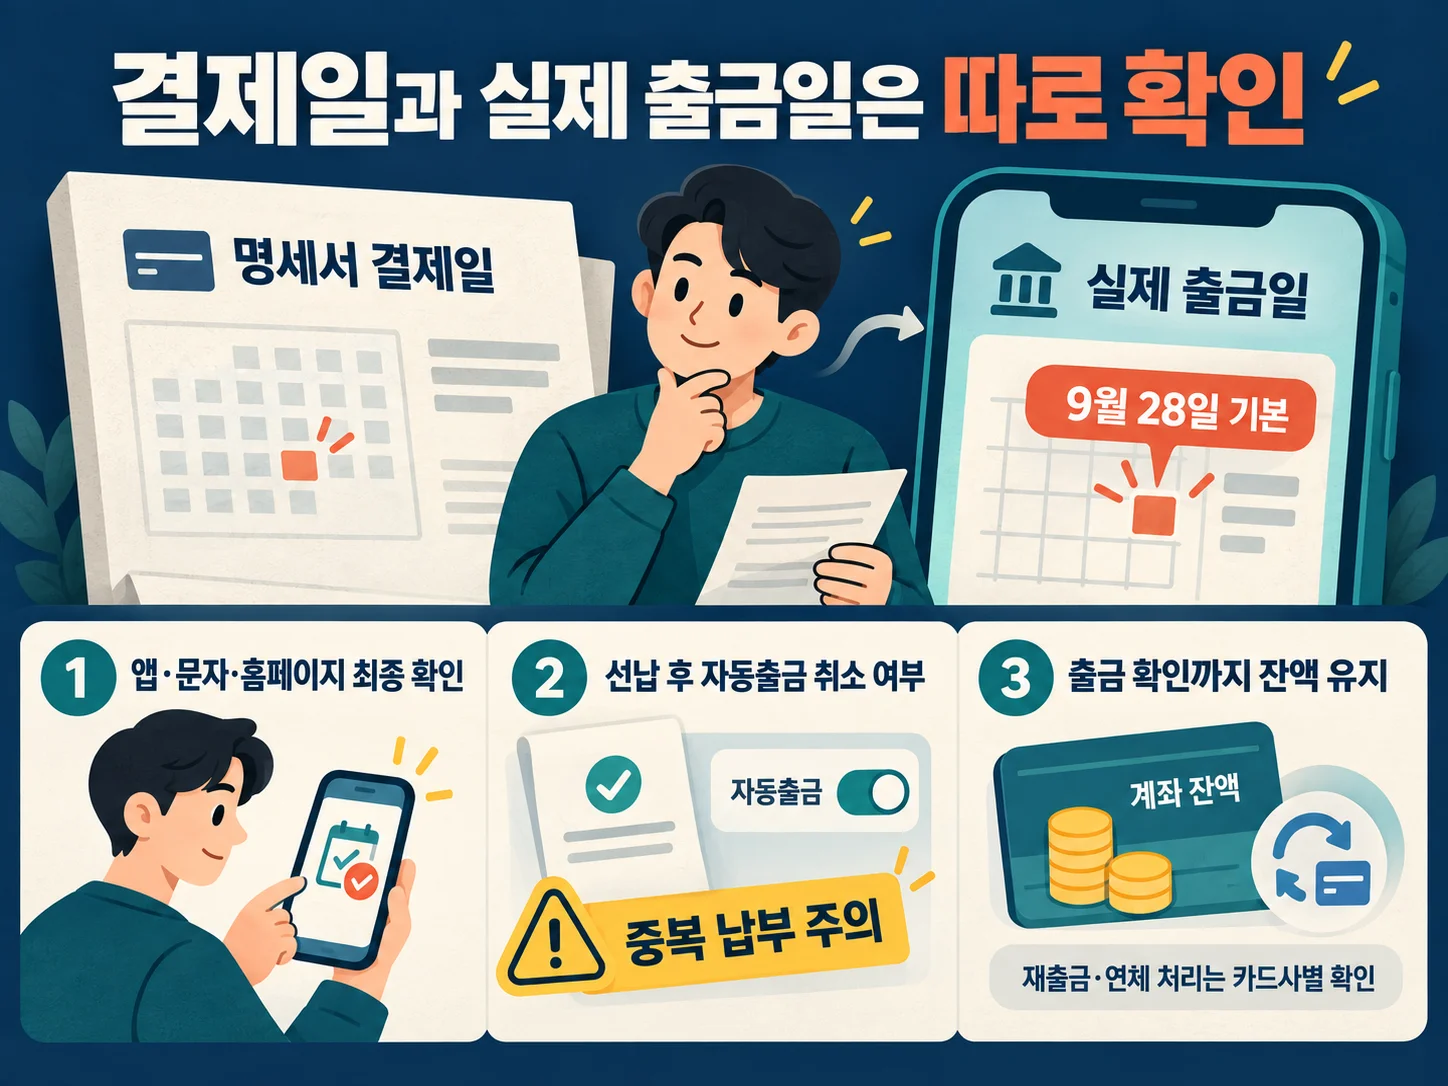
카드대금이 아니라 보험료·통신료·공과금이라면 청구기관의 별도 약정이 예외가 될 수 있습니다.
보험료·통신료·공과금 자동이체는 별도 약정이 예외를 만든다
금융위원회는 연휴 기간에 예정된 보험료·통신료·공과금 자동납부도 9월 28일로 연기된다고 안내했습니다. 하지만 요금 청구기관과 납부 고객 사이에 별도 약정이 있으면 다른 영업일에 출금될 수 있다고 덧붙였습니다. 따라서 은행 계좌의 자동이체 목록만 보고 9월 28일로 확정하지 말고, 보험사·통신사·공과금 청구기관의 공지를 함께 확인해야 합니다.
확인할 때는 원래 납부일, 기관이 안내한 실제 출금일, 출금 실패 시 다시 시도하는지를 따로 적어 두세요. 잔액을 9월 28일까지만 두면 되는지, 이후에도 유지해야 하는지는 기관마다 다를 수 있습니다. 다른 자동이체가 같은 계좌에서 예정돼 있다면 실제 출금이 확인될 때까지 해당 금액을 다른 지출에 쓰지 않을 여유를 두는 편이 안전합니다.
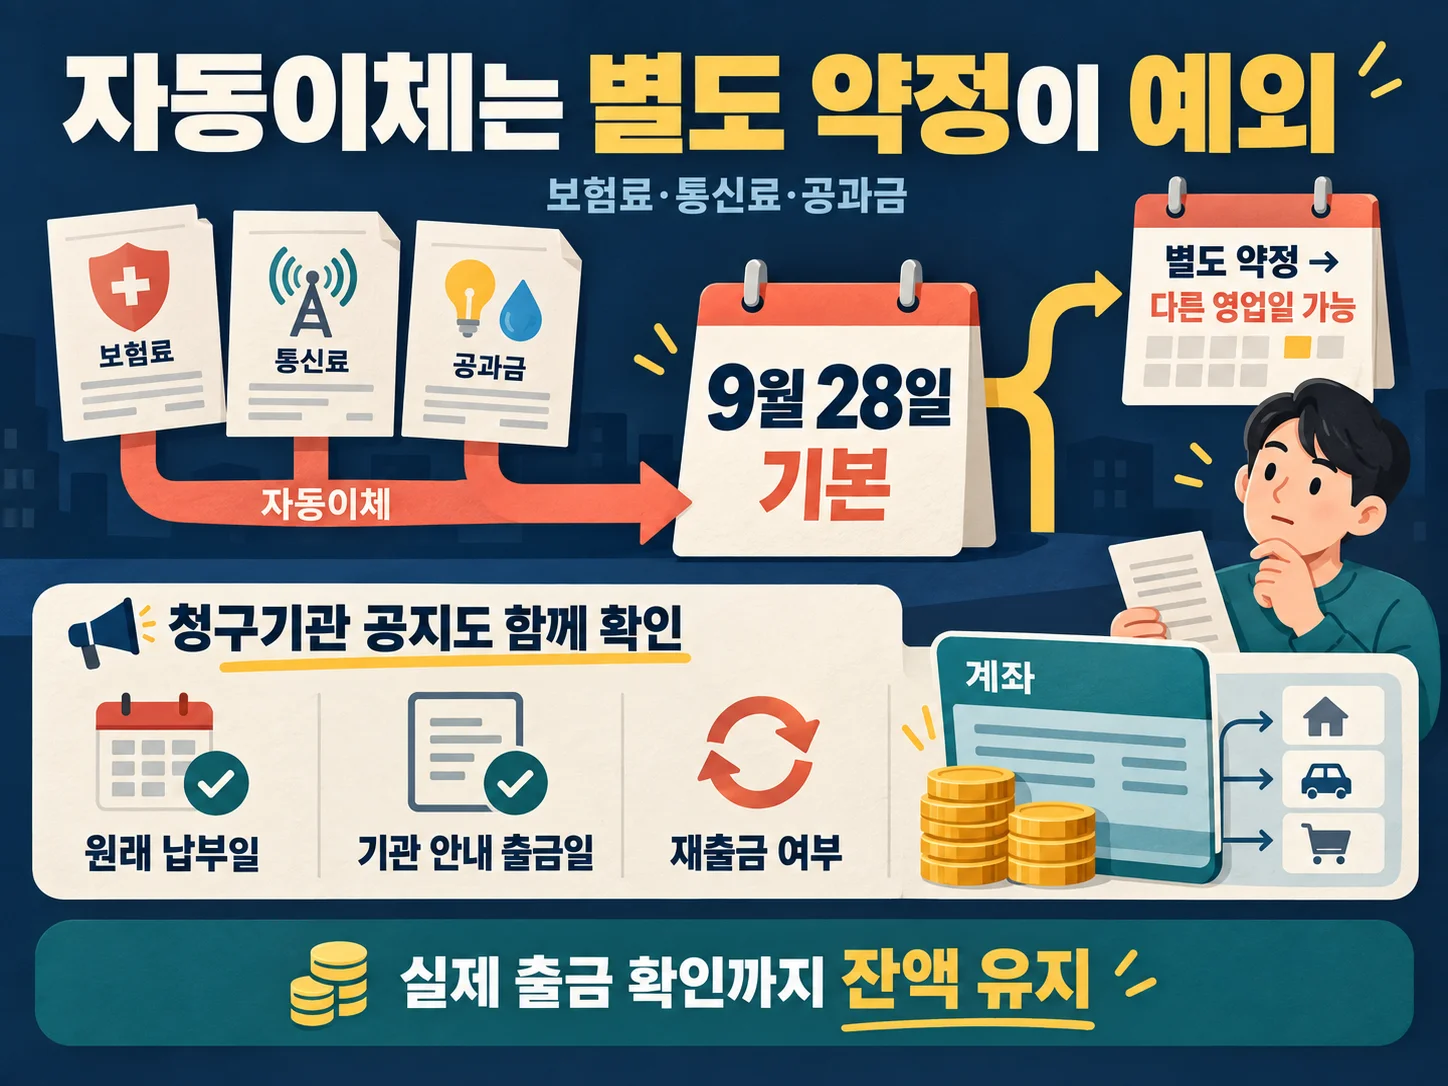
대출과 관련해서는 자동이체 날짜보다 상환만기와 이자 납부일을 나누어 확인해야 합니다.
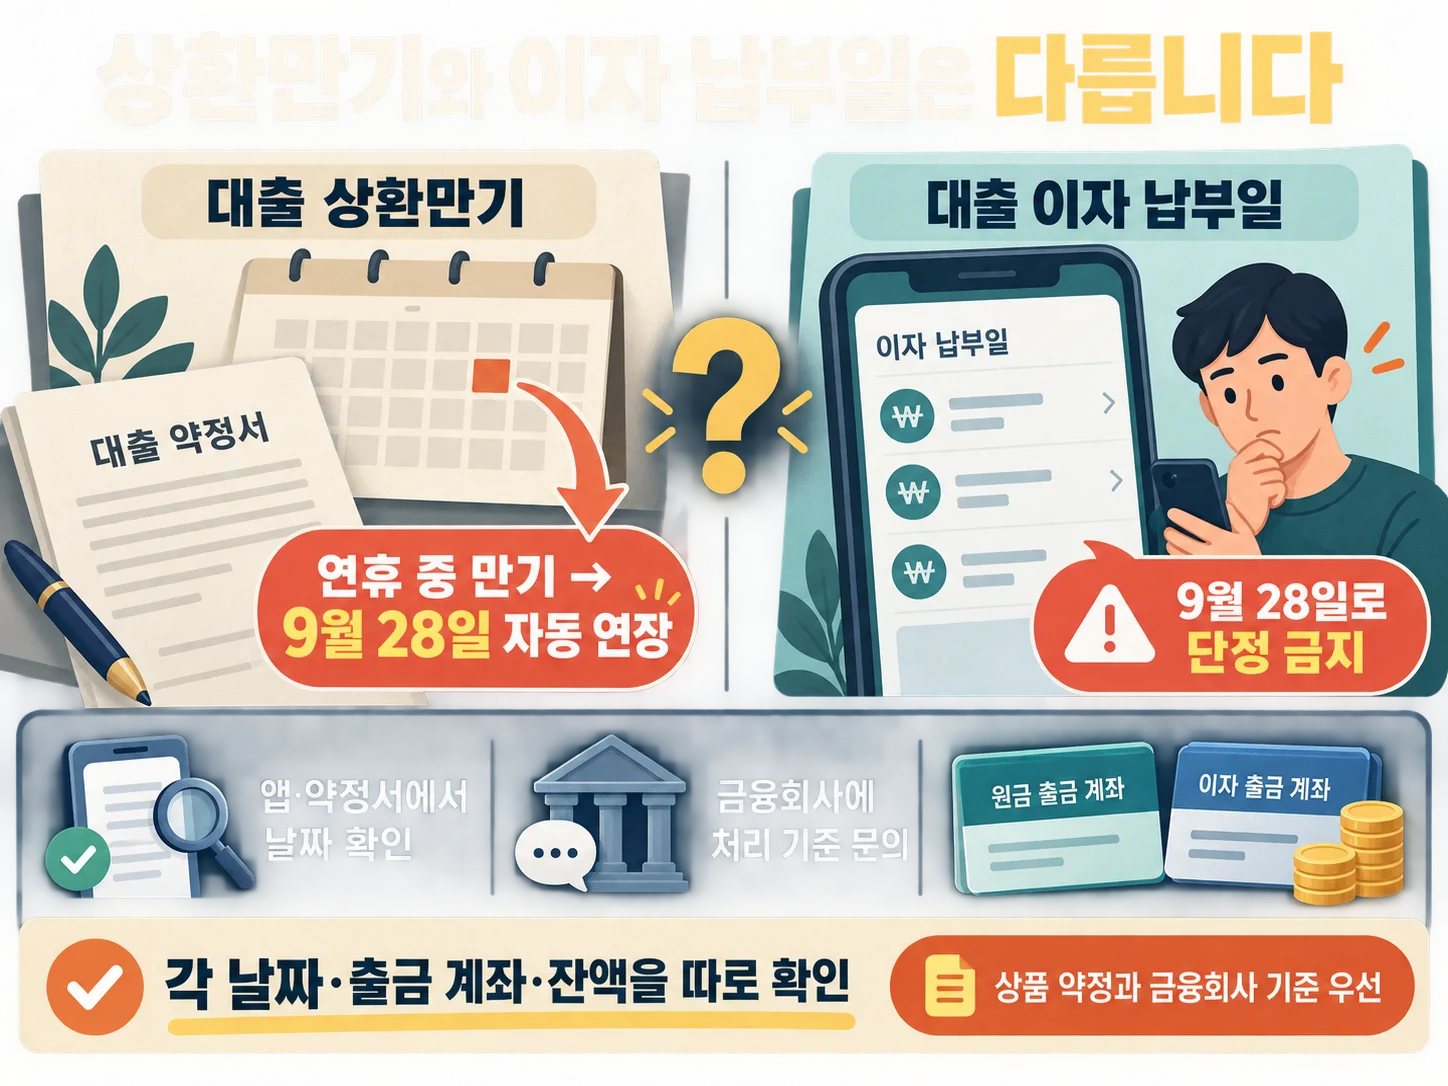
대출 이자 납부일은 대출 상환만기와 다르다
이번 금융위원회 안내가 자동 연장한다고 밝힌 대상은 연휴 중 도래하는 금융회사 대출의 상환만기입니다. 이 문구만으로 매월 빠지는 대출 이자 납부일까지 모두 9월 28일로 미뤄진다고 단정할 수는 없습니다.
대출 앱이나 약정서에서 이자 납입일을 따로 확인하고, 금융회사에 연휴 처리일과 연체이자 적용 여부를 문의하세요. 원금 상환만기와 이자 납부일이 화면에 따로 표시된다면 각각의 날짜와 출금 계좌를 확인해야 합니다.
9월 28일에 빠질 금액을 다른 지출에 먼저 배정하지 않도록 출금일이 확정될 때까지 계좌 흐름을 확인하세요. 연체 여부나 이자 계산은 상품 약정과 금융회사의 처리 기준이 우선합니다.
카드대금과 자동이체를 한 번에 점검하려면 다음 다섯 항목을 확인하면 됩니다.
9월 28일 출금 전에 확인할 항목 5가지
1. 실제 출금일. 카드사·청구기관 앱과 문자에서 9월 28일인지 다른 영업일인지 확인하세요.
2. 출금 대상 금액. 카드대금 청구액과 자동이체 예정액을 따로 적고, 같은 계좌에서 빠질 금액을 합산해 보세요.
3. 잔액 유지기간. 기관이 안내한 출금일과 재출금 여부를 확인하고, 출금이 확인될 때까지 해당 금액을 다른 이체에 쓰지 않도록 여유를 두세요.
4. 미리 납부한 내역. 연휴 전에 선납했다면 자동출금 예정이 해제됐는지와 납부 반영 여부를 확인하세요.
5. 연체 처리와 대출 이자. 잔액 부족이나 대출 이자 납부가 걸려 있다면 연체료·연체이자 적용과 재출금 시점을 카드사·은행·청구기관에 확인하세요.
금융위원회 기준은 이번 추석 연휴의 기본 처리 원칙이고, 별도 약정이 있으면 실제 출금일이 달라질 수 있습니다. 이 다섯 항목을 확인했는데도 날짜나 연체 처리 기준이 보이지 않으면 해당 카드사·은행·청구기관의 공식 상담 창구에서 계좌별 안내를 받아야 합니다. 이 글의 날짜만으로 특정 금융상품의 연체 여부나 이자 부담을 확정하지 마세요.
결제 방식별로 더 헷갈리는 질문은 아래처럼 나눠 볼 수 있습니다.
자주 묻는 질문
Q. 카드대금과 통신요금이 모두 9월 28일이면 한 번만 잔액을 준비하면 되나요? A. 두 납부금액이 하나의 출금으로 합쳐진다고 볼 수는 없습니다. 각 청구기관이 별도로 출금할 수 있으므로 예정 금액을 합산해 계좌 여유를 확인하세요.
Q. 체크카드 결제도 신용카드 카드대금처럼 9월 28일에 빠지나요? A. 체크카드는 승인과 계좌 출금 구조가 신용카드 청구와 다를 수 있습니다. 신용카드 결제일 안내를 그대로 적용하지 말고 발급 카드사와 결제 계좌의 거래내역을 확인하세요.
Q. 자동이체 계좌를 연휴 전에 바꾸면 이번 납부에 바로 반영되나요? A. 계좌 변경이 완료된 시점과 이번 청구분에 적용되는 시점이 다를 수 있습니다. 변경 신청 화면에서 적용 청구월을 확인하고 기존 계좌와 새 계좌의 거래내역을 함께 살펴보세요.
Q. 해외 결제나 해외주식 매도대금도 같은 규칙으로 밀리나요? A. 국내 카드대금과 자동납부에 대한 이번 안내를 해외 거래에 그대로 적용할 수는 없습니다. 해외 결제 매입일이나 해외주식 대금 지급일은 해당 카드사·증권사의 별도 공지를 확인하세요.
Q. 같은 금액이 두 번 빠진 것처럼 보이면 어떻게 해야 하나요? A. 계좌 거래내역에서 출금 시각·금액·적요를 확인한 뒤 카드사나 청구기관에 같은 건인지 문의하세요. 중복 여부와 환급 절차를 확인하기 전에는 임의로 출금을 되돌리기보다 거래기관의 안내를 받는 편이 안전합니다.