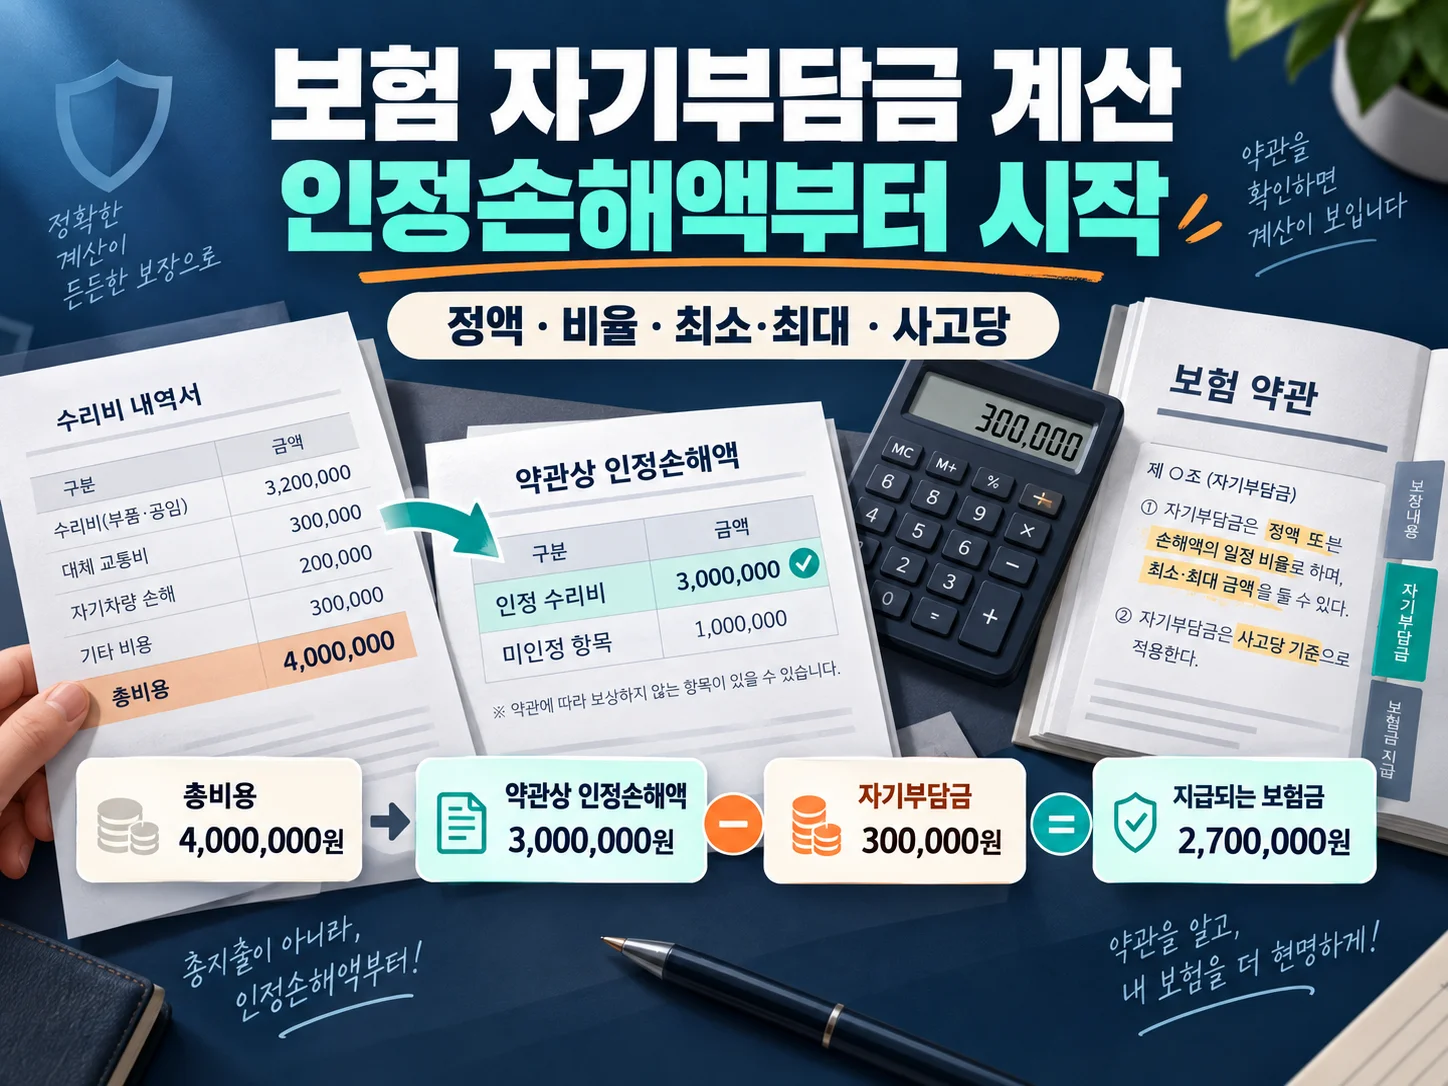
저는 보험금 계산을 앞두고 손해액에 비율만 곱하면 끝날 줄 알았습니다. 그런데 약관을 펼쳐 보니 자기부담금은 정액으로 정해질 수도 있고, 손해액의 일정 비율에 최소금액이나 최대금액이 붙을 수도 있었습니다.
보험 자기부담금 계산은 먼저 약관상 인정손해액을 적고, 정액·비율·최소금액·사고당 기준을 차례로 반영하면 됩니다. 2026년 9월 23일 기준으로도 자기부담금의 방식은 보험상품마다 다르므로 개별 계약을 확인하지 않고 예상 보험금을 확정할 수는 없습니다.
금융감독원 파인과 가입한 보험사의 약관·상품설명서를 열어 아래 순서에 맞춰 숫자를 넣어 보세요. 먼저 총 수리비가 아니라 약관상 인정손해액을 정하는 것부터 시작합니다.
1단계, 총지출이 아니라 약관상 인정손해액부터 적기
보험금 계산에서 첫 숫자는 통장에서 실제로 빠져나간 돈이 아닙니다. 보상 대상 담보에 해당하고 약관의 손해액 산정 기준을 통과한 금액을 먼저 적어야 합니다.
예를 들어 수리 견적이 80만원이어도 보상하지 않는 부품이나 비용이 15만원 포함돼 있다면 계산의 출발점은 80만원이 아니라 약관상 인정된 65만원이 됩니다. 이 예시는 이해를 위한 가정이며, 어떤 항목을 인정하는지는 담보와 약관에 따라 달라집니다.
손해보험협회의 자동차보험 상품설명서도 사고 접수 뒤 보상책임을 확인하고 손해를 조사한 다음 보험금을 산정하는 흐름을 안내합니다. 보험사에 문의할 때는 총 견적만 말하지 말고 인정손해액, 보상한도, 제외된 항목을 나누어 물어보는 편이 정확합니다.
계산표의 첫 줄에는 아래 세 값을 따로 적어 두세요.
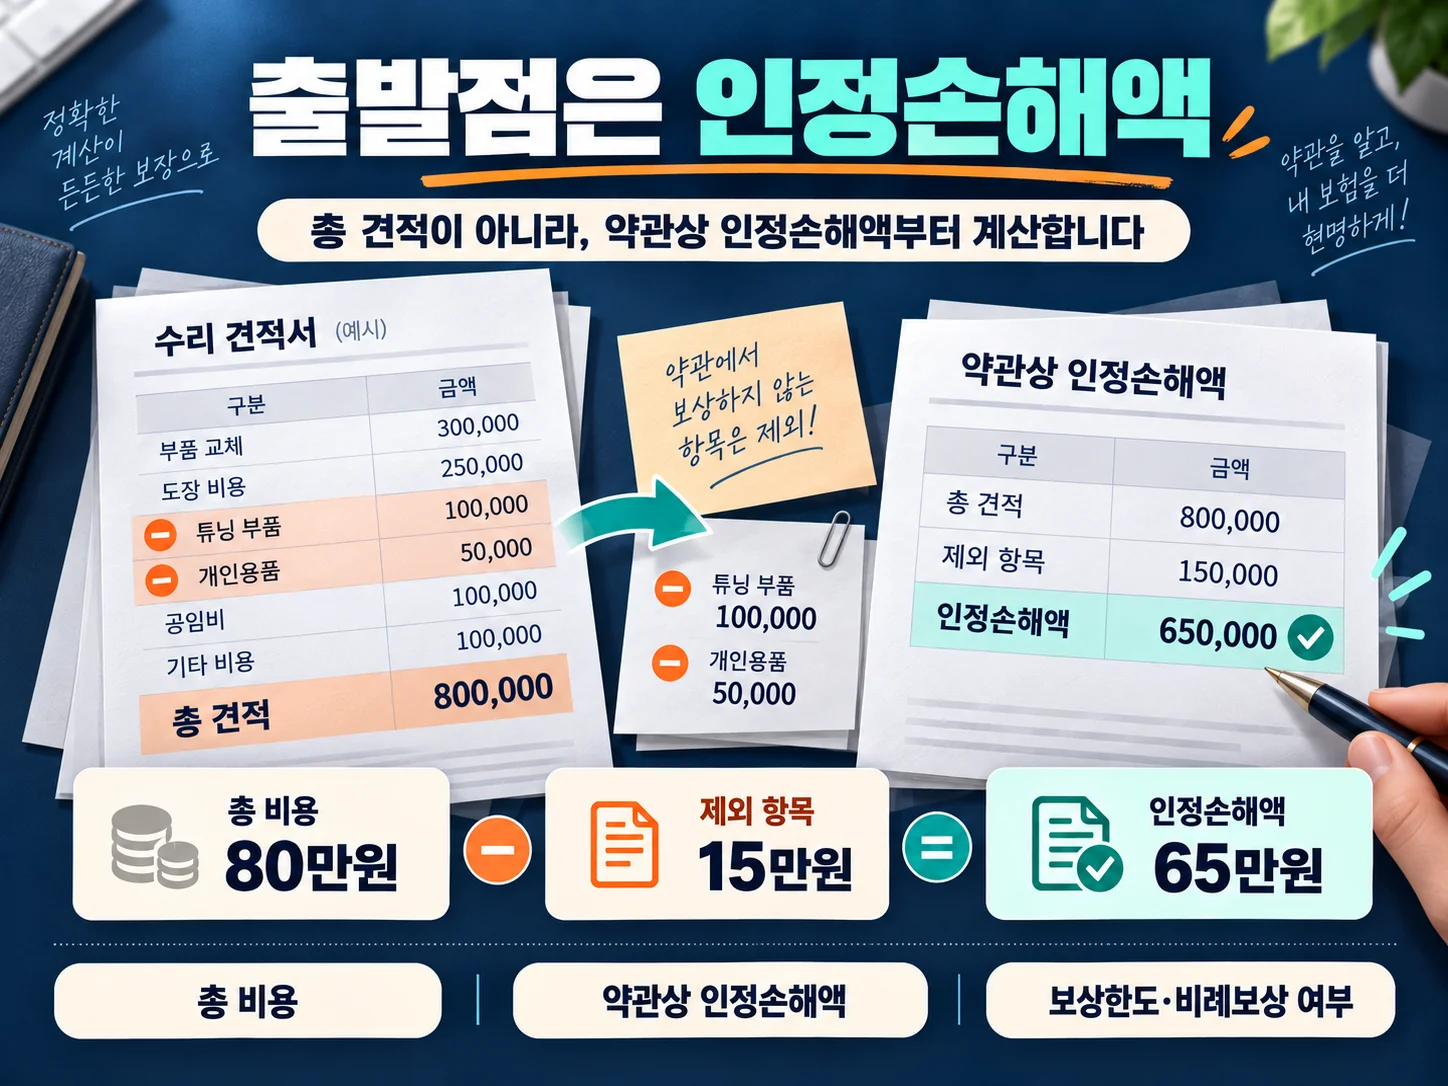
- 총 비용
- 약관상 인정손해액
- 보상한도와 비례보상 적용 여부
이 세 칸을 구분해야 정액이나 비율을 총 비용에 잘못 곱하지 않습니다. 인정손해액이 정해졌다면, 약관에서 정액인지 비율인지부터 골라야 합니다.
2단계, 정액과 비율 중 어떤 계산식인지 고르기
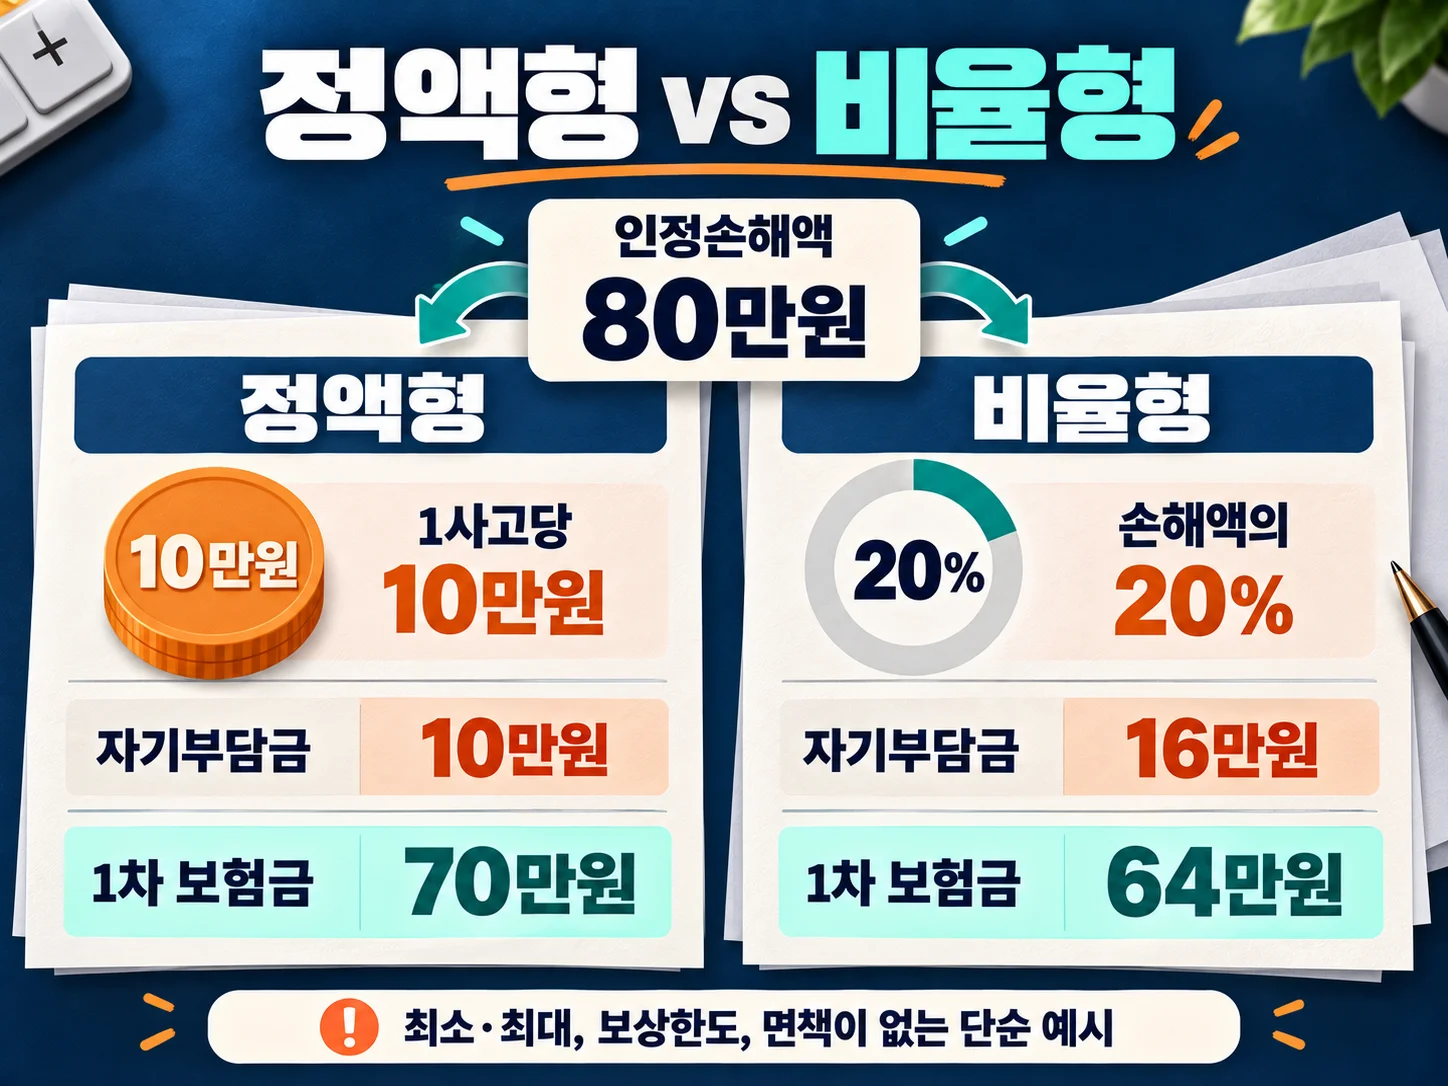
정액형은 손해액이 달라도 약관에 적힌 고정금액을 적용합니다. 비율형은 인정손해액에 약관상 비율을 곱합니다.
| 약관 표현 | 자기부담금 | 인정손해액 80만원일 때 1차 보험금 |
|---|---|---|
| 1사고당 10만원 | 10만원 | 70만원 |
| 손해액의 20% | 16만원 | 64만원 |
표의 금액은 최소·최대 자기부담금, 보상한도, 면책이 없다고 가정한 단순 예시입니다. 정액과 비율이 함께 적혀 있으면 둘을 임의로 더하지 말고, 어느 담보에 적용되는 표현인지와 최소·최대 기준인지 확인해야 합니다.
정액형에서 인정손해액이 자기부담금보다 작으면 공제형 약관에 따라 지급액이 없거나 줄어들 수 있습니다. 비율형도 계산값 그대로 끝나지 않고 최소금액이나 상한이 붙을 수 있으므로, 다음으로 그 범위를 대입해야 합니다.
3단계, 최소금액과 상한을 반영해 비율을 다시 계산하기
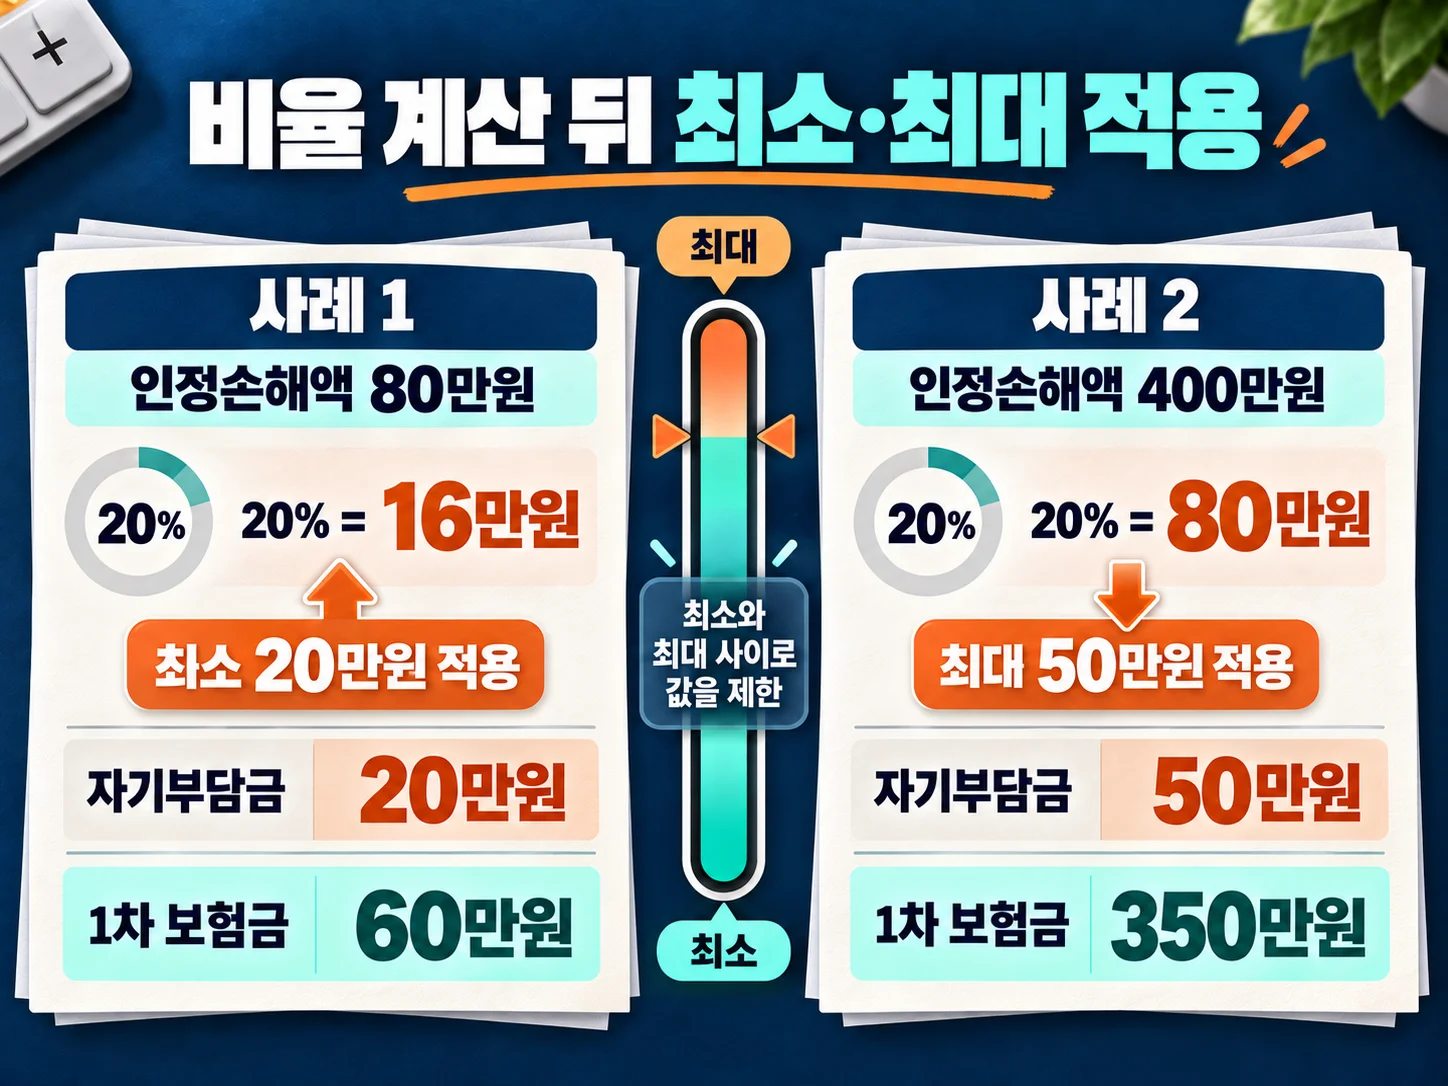
비율형 자기부담금은 계산한 금액 그대로 끝나지 않을 수 있습니다. 약관이 최소·최대 금액을 함께 정했다면 비율 계산값을 그 범위 안에 넣어야 합니다.
가정해 보겠습니다. 인정손해액이 80만원이고 손해액의 20%, 최소 20만원, 최대 50만원 조건이라면 20% 계산값은 16만원입니다. 최소금액보다 작으므로 자기부담금은 20만원이 되고, 1차 보험금은 60만원입니다.
반대로 인정손해액이 400만원이면 20%는 80만원입니다. 이때 최대 50만원이 있는 약관이라면 자기부담금은 50만원, 1차 보험금은 350만원이 됩니다.
이 구조를 식으로 적으면 자기부담금은 min(max(인정손해액 × 적용비율, 최소금액), 최대금액)입니다.
최대금액이 없는 계약은 최대금액 부분을 적용하지 않고, 최소금액만 있으면 max(비율 계산값, 최소금액)으로 봅니다.
자동차보험 상품설명서에도 손해액 20% 또는 30%에 최소·최대 자기부담금을 함께 두는 예시가 있지만, 그 비율과 금액이 모든 보험에 적용되는 것은 아닙니다. 여기까지 계산해도 보험사 계산서와 다르면, 이제 숫자보다 사고를 몇 건으로 보는지와 보상 제한부터 확인할 차례입니다.
4단계, 사고당 기준이 보험금 계산을 바꾸는 경우
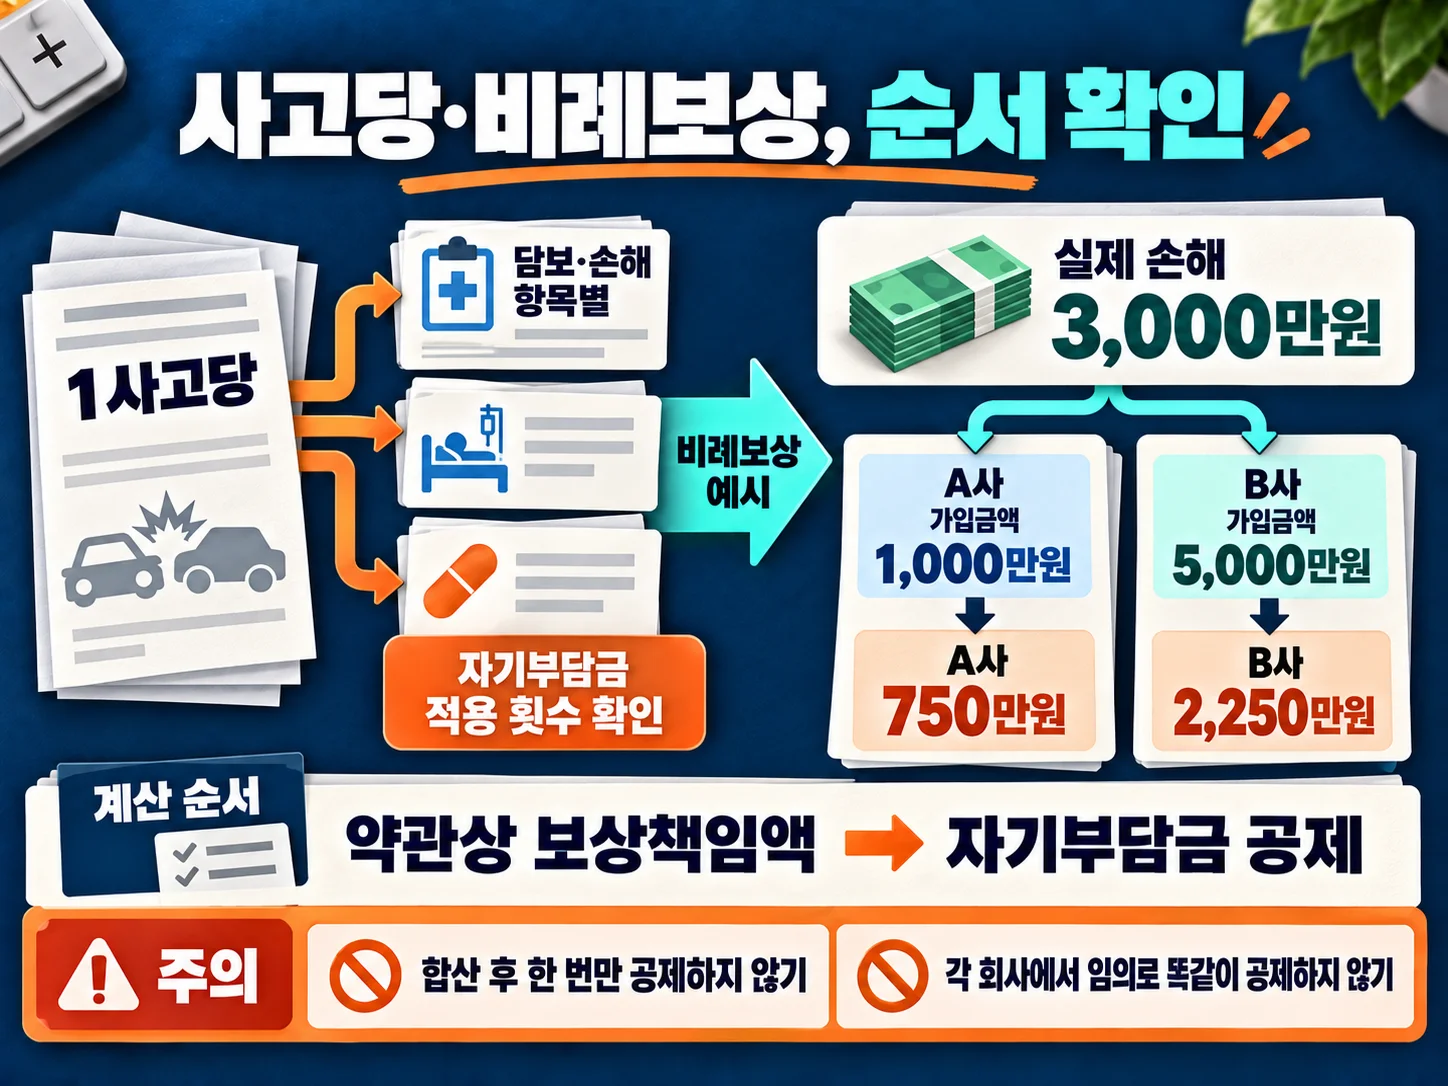
같은 손해라도 한 사고로 묶이는지, 담보가 나뉘는지에 따라 자기부담금 적용 횟수가 달라질 수 있습니다. 약관에 1사고당이라고 적혀 있다면 그 문구가 어떤 사고와 손해 항목을 묶는지까지 읽어야 하며, 날짜가 같다는 이유만으로 자기부담금을 한 번만 빼면 안 됩니다.
여러 실손담보가 겹친 경우에는 비례보상이 먼저 문제 됩니다. 손해보험협회 예시처럼 실제 손해가 3,000만원이고 가입금액이 A사 1,000만원, B사 5,000만원이면 각 회사가 책임 비율에 따라 750만원과 2,250만원을 분담하지만, 상품에 따라 자기부담금이 별도로 생길 수 있습니다.
따라서 여러 보험의 지급액을 합산한 뒤 자기부담금을 한 번만 빼거나, 각 회사 금액에서 임의로 똑같이 빼는 방식은 안전하지 않습니다. 약관이 정한 보상책임액과 자기부담금 공제 순서를 확인해야 합니다.
면책·보상한도·특약 위반도 따로 봐야 합니다. 보장하지 않는 위험이면 자기부담금만 빼고 보험금을 받는 문제가 아니라 보상 자체가 제한될 수 있고, 한도에 걸리면 공제 전 금액부터 달라집니다.
일부 자동차보험 상품설명서에는 전부손해이거나 보상해야 할 금액이 가입금액 이상인 경우 자기부담금을 공제하지 않는 예시도 있습니다. 이 예외 역시 자동차보험의 특정 담보 안내이므로 다른 보험에 그대로 옮기면 안 됩니다.
계산 전에 아래 항목을 체크하세요.
- 사고가 발생한 담보의 이름
- 자기부담금 방식: 정액, 비율, 최소·최대
- 적용 단위: 1사고당, 손해 항목별, 보장별
- 비례보상·보험가입금액·보상한도의 적용 순서
- 면책·특약 위반·전손 등 예외
이 조건까지 표시했다면 마지막에는 숫자를 한 번 더 대입해 계산이 끝났는지 검산하면 됩니다.
5단계, 세 줄로 최종 보험금 계산을 검산하는 법
복잡한 약관도 계산표를 세 줄로 나누면 빠진 조건을 찾기 쉽습니다. 아래 식은 인정손해액에서 자기부담금을 공제하는 구조를 가정한 검산용 예시입니다.
가정 조건은 인정손해액 120만원, 손해액의 20%, 최소 20만원, 최대 50만원, 비례보상과 면책 없음입니다.
| 계산 줄 | 넣을 값 | 예시 결과 |
|---|---|---|
| 1 | 인정손해액 | 120만원 |
| 2 | 비율 계산 | 120만원 × 20% = 24만원 |
| 3 | 1차 보험금 | 120만원 - 24만원 = 96만원 |
비율 계산값 24만원이 최소·최대 범위 안에 있으므로 자기부담금은 24만원입니다. 최소금액에 걸리면 20만원을, 최대금액을 넘으면 50만원을 두 번째 줄에 넣습니다.
비례보상이나 보상한도가 있으면 약관이 정한 보상책임액과 자기부담금 공제 순서를 먼저 확인해야 합니다. 검산할 때는 인정손해액을 넣었는지, 최소·최대·사고당 기준을 반영했는지, 면책·비례보상·한도를 빠뜨리지 않았는지를 차례로 확인하세요.
이 계산은 계약 조건을 대입하는 검산법이지 모든 보험에 적용되는 지급액 확정식은 아닙니다. 개별 계약을 확인하지 않고 예상 보험금을 확정하면 안 되며, 계산이 맞지 않으면 보험사 보상 담당자에게 적용 약관 조항과 계산표를 요청하고 설명이 충분하지 않다면 금융감독원 1332 등 공식 상담 창구에서 계약 기준을 다시 확인하세요.
자주 묻는 질문
Q. 자기부담금과 사고부담금은 같은 말인가요? A. 약관에서 쓰이는 대상과 발생 사유가 다를 수 있어 같은 금액으로 보면 안 됩니다. 사고부담금이라는 표현이 따로 있다면 적용되는 담보와 사고 유형을 보험사에 확인하세요.
Q. 같은 날 병원비와 수리비가 함께 발생하면 자기부담금은 한 번만 내나요? A. 담보와 사고 정의가 같다는 이유만으로 한 번이라고 확정할 수 없습니다. 약관이 손해 항목과 사고를 어떻게 나누는지에 따라 적용 횟수가 달라질 수 있습니다.
Q. 자기부담금 조건은 계약 중간에 바꿀 수 있나요? A. 상품과 계약 상태에 따라 변경 가능 여부와 적용 시점이 달라질 수 있습니다. 변경을 원한다면 보험사에 변경 가능 여부, 보험료 변화, 변경 후 보장 시작 시점을 함께 확인하세요.
Q. 보험금 계산 결과에 이의가 있으면 어떤 자료를 받아야 하나요? A. 보험사에 적용한 약관 조항, 인정손해액 산정표, 자기부담금 적용 내역, 보상한도와 면책 사유를 항목별로 요청할 수 있습니다. 설명이 해결되지 않으면 금융감독원 1332 등 공식 상담·분쟁조정 창구를 이용할 수 있습니다.
Q. 자기부담금을 낮추면 보험료도 달라지나요? A. 상품과 가입 조건에 따라 보험료가 달라질 수 있지만, 이 글의 계산만으로 변화를 확정할 수는 없습니다. 가입 전 상품설명서에서 자기부담금 선택지와 보험료를 함께 비교하세요.